

ملخص
بعد انهيار نموذج تثبيت سعر الصرف وتراكم الفجوة المالية، لم يعد النقاش النقدي في لبنان محصوراً بسعر الدولار، بل بات يتعلق بطبيعة العلاقة بين الدولة ومصرف لبنان. وبين إصلاح المصرف المركزي والدولرة والتعويم ومجلس النقد، يبرز سؤال أكثر عمقاً: كيف يمكن منع اختلالات السياسة والمالية العامة من الانتقال مجدداً إلى العملة؟
منذ أكثر من ثلاثة عقود، كانت الليرة اللبنانية تعيش في ظل معادلة بدت مطمئنة أكثر مما ينبغي. سعر ثابت عند 1507.5 ليرة للدولار، ومصرف مركزي يتولى حراسة هذا الرقم، ومصارف تستقطب الدولارات، ودولة تتوسع في الاقتراض كأن التدفقات لن تنقطع يوماً. شيئاً فشيئاً، لم يعد تثبيت العملة مجرد سياسة نقدية، بل صار العمود الذي يستند إليه نموذج كامل. ومع الأعوام، ضاقت المسافة بين خزانة الدولة ومصرف لبنان، ولم يعد المصرف المركزي حارساً للعملة فحسب، بل دخل أكثر فأكثر في تمويل الدولة وحماية النموذج. وحين شحت الدولارات عام 2019 لم يسقط سعر الصرف وحده، سقطت معه أوهام كثيرة: انهارت الليرة، وتعددت أسعار الدولار، وحوصرت الودائع، وظهرت فجوة مالية هائلة بين دولة عاجزة ومصرف مركزي مثقل ومصارف تبحث عمن يحمل الخسارة.
ثم تبدل المشهد مرة أخرى، منذ النصف الثاني من عام 2023، هدأت الليرة نسبياً. هذه المرة لم يأت الهدوء من الوصفة القديمة، بل تزامن مع وقف مصرف لبنان تمويل الدولة وتشديد السيولة بالليرة، وكأن الأزمة تركت وراءها درساً يصعب تجاهله: الخطر لا يبدأ دائماً من سعر الدولار، بل من اللحظة التي تصبح فيها العملة جزءاً من فاتورة السياسة.
وهنا يبدأ السؤال الأصعب، هل يكفي أن يقول حاكم المصرف المركزي اليوم إنه لن يمول الدولة؟ أم يحتاج لبنان إلى نظام يجعل هذا الباب أصعب فتحاً غداً حين تتبدل الحكومات والحكام وتعود الخزانة إلى الضيق؟
لهذا عاد النقاش إلى أصل النظام النقدي نفسه، لم يعد لبنان يناقش فقط كيف يدير سعر الصرف، بل أي قواعد يريد أن تحكم الليرة بعد الانهيار: مصرف لبنان بصلاحيات أكثر تقييداً؟ تعويم مدار؟ دولرة كاملة؟ أم مجلس نقد ينقل جزءاً من القرار من يد المسؤول إلى صرامة القاعدة؟
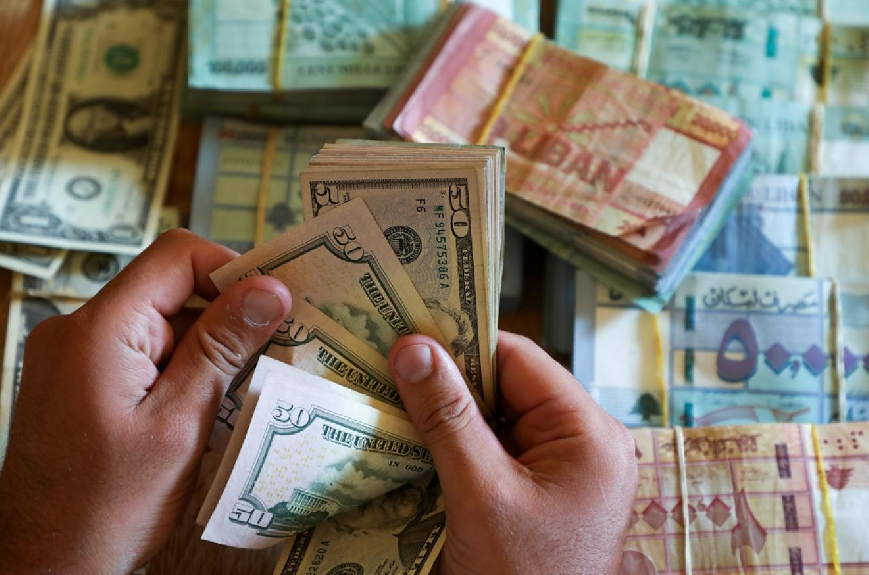
منذ أكثر من ثلاثة عقود كانت الليرة اللبنانية تعيش في ظل معادلة بدت مطمئنة أكثر مما ينبغي (رويترز)
من تشخيص الأزمة إلى نقاش نقدي جديد
في موازاة عودة النقاش حول شكل النظام النقدي، ظهرت خلال الفترة الأخيرة مؤشرات عدة إلى أن العلاقة بين المالية العامة والسياسة النقدية باتت موضع مراجعة داخل مصرف لبنان نفسه، ففي ندوة وصف الحاكم كريم سعيد الأزمة بأنها "نظامية"، رابطاً إياها بتراكم الاستدانة العامة على مدى أعوام، إلى جانب التوظيفات المفرطة للمصارف في الدين السيادي وتراخي مصرف لبنان سابقاً في تطبيق الأنظمة.
ومن هذا التشخيص انتقل النقاش إلى الخيارات التي يمكن أن تحكم السياسة النقدية مستقبلاً، ولم يعلن سعيد تبنيه مجلس النقد، إلا أن رعايته لاحقاً ندوة خصصت لمناقشة هذا الخيار منحت الطرح حضوراً إضافياً في النقاش الاقتصادي.
وجاءت الندوة في إطار "المبادرة الوطنية للاستقرار النقدي" التي أطلقها المؤسس، الرئيس التنفيذي لشركة Invus، راي دبانه، لفتح نقاش حول إمكان إنشاء مجلس نقد في لبنان. وشارك فيها المدير العام السابق لصندوق النقد الدولي والحاكم السابق للمصرف المركزي الفرنسي جاك دو لاروزيير، والمتخصص في الشأن الاقتصادي التطبيقي في جامعة "جونز هوبكنز" ستيف هانكي، وجون غرينوود الاقتصادي المرتبط بتصميم نظام مجلس النقد في هونغ كونغ.
ومنذ ذلك الحين اتسع النقاش حول الطرح ليشمل لقاءات مع كتل نيابية وجهات اقتصادية، من بينها الهيئات الاقتصادية، واضعاً مجلس النقد ضمن الخيارات المطروحة في البحث عن شكل السياسة النقدية التي يمكن أن تحكم مرحلة ما بعد الأزمة.
قواعد بدلاً من الاستنساب
وقد عرض دبانه أمام الهيئات الاقتصادية رؤيته لمجلس النقد، مشيراً إلى "دوره المحتمل في تعزيز الاستقرار المالي والنقدي"، في امتداد للنقاش حول الانتقال إلى نظام نقدي تحكمه قواعد أكثر صرامة.
ويقوم هذا النموذج على ربط إصدار العملة بحجم الاحتياطات الأجنبية المخصصة لتغطيتها، مع تقييد قدرة السلطة النقدية على تمويل الدولة والتوسع في إصدار النقد. وبذلك يختلف عن تجربة التثبيت السابقة في لبنان، حين حافظ مصرف لبنان على سعر ثابت للعملة مع احتفاظه بهامش واسع لإدارة السيولة والتدخل وتمويل الدولة.
وبحسب الطرح الذي عرضه دبانه، يهدف مجلس النقد إلى "تعزيز الاستقرار والاستدامة المالية والنقدية"، فيما تقوم إحدى ركائزه على الفصل بين حاجات الدولة وإدارة النقد، بحيث لا يبقى منع التمويل مرتبطاً فقط بالسياسة التي يتبعها الحاكم في مرحلة معينة، بل يتحول إلى قيد مؤسساتي أكثر صرامة.
بين مجلس النقد والدولرة الشاملة
ويكتسب انتقال النقاش إلى الهيئات الاقتصادية أهمية لكون القطاع الخاص من أول المتأثرين بسعر الصرف والتضخم والسياسات النقدية والمالية والضريبية.
وأوضح الأمين العام للهيئات الاقتصادية نقولا شماس أن "الهيئات تضم 18 مكوناً وتمثل، بحسب تقديراتها، نحو 80 في المئة من القطاع الخاص اللبناني الشرعي"، مما يجعلها، في رأيه، طرفاً معنياً بأي تغيير في النظام النقدي. وأبدى شماس موقفاً إيجاباً من مجلس النقد، معتبراً أن "من شأنه تحسين إطار السياسة النقدية والمساعدة في الحفاظ على استقرار سعر الصرف وخفض التضخم، بما قد ينعكس إيجاباً على القدرة الشرائية وبيئة الاستثمار"، وربط موقفه أيضاً بمستوى الدولرة المرتفع في لبنان، الذي فضل وصفه بأنه يتجاوز 90 في المئة، وبرأيه "يقف لبنان أمام مسارين: إما الانتقال إلى الدولرة الشاملة، وإما الاحتفاظ بالليرة والسيادة النقدية ضمن مجلس نقد أكثر صرامة"، وبين الخيارين، فضل شماس مجلس النقد، رافضاً التخلي الكامل عن العملة الوطنية وما تمثله من سيادة نقدية وقيمة معنوية ورمزية.
أما الهيئات الاقتصادية كمؤسسة فقال إنها "تواصل درس المشروع وإيجابياته وسلبياته، ووضعت نفسها في تصرف الجهات المعنية للمساهمة في الاجتماعات والدراسات والنقاشات مع الحكومة ومصرف لبنان ومجلس النواب، من دون أن يعني ذلك تبنيها رسمياً حتى الآن التفاصيل التشريعية والتنفيذية للمشروع".
هل المشكلة في النظام النقدي أم في الدولة؟
على الضفة المقابلة، انطلق كبير الاقتصاديين في "بنك بيبلوس" نسيب غبريل من تشخيص مختلف، وعارض التعامل مع مجلس النقد باعتباره مدخلاً لمعالجة الأزمة. وقال غبريل إن مجلس النقد يقدم "حلاً تقنياً لمشكلة ليست تقنية"، معتبراً أن "جذور الأزمة تكمن في سوء إدارة الدولة والتدخل السياسي وضعف المؤسسات، بينما جاءت الاختلالات النقدية والمصرفية نتيجة لهذا الواقع". ومن وجهة نظره "تبدأ استعادة الثقة من حكم القانون واستقلال القضاء وانتظام المؤسسات وضبط المالية العامة واستعادة النمو، وليس من استبدال النظام النقدي". واستند غبريل أيضاً إلى ما يحدث منذ عام 2023، مشيراً إلى أن "مصرف لبنان توقف عن تمويل الدولة من دون الحاجة إلى إنشاء مجلس نقد، وأن احتياطاته الأجنبية تبلغ، وفق الأرقام التي يستند إليها، نحو 11.6 مليار دولار، في مقابل ما يعادل نحو 650 مليون دولار من النقد المتداول بالليرة"، وبالنسبة إليه، إذا كان الهدف منع تمويل الدولة وضمان تغطية النقد المتداول، فإن جانباً أساساً من ذلك متحقق بالفعل، لذلك "يفضل فرض سقوف قانونية ملزمة للعجز والدين العام ومنع العودة إلى الاستدانة غير المنضبطة بدلاً من تغيير النظام النقدي بأكمله".
أضاف غبريل بعداً دولياً إلى اعتراضه، مشيراً إلى أنه "لم يتلمس، خلال الاجتماعات التي شارك فيها مع وفود صندوق النقد الدولي إلى لبنان قبل الأزمة وبعدها، طرح مجلس النقد كخيار أو توصية لمعالجة الأزمة"، ولفت إلى أن "البنك الدولي لا يتولى عادة تحديد السياسة النقدية".
وبذلك لا يقتصر اعتراضه على توقيت إنشاء مجلس النقد، بل يصل إلى التساؤل عن الحاجة إليه أصلاً: فإذا أعيد بناء الدولة وضبطت ماليتها ومنع تمويلها نقدياً، فما القيمة الإضافية التي سيقدمها النظام الجديد؟
أربعة خيارات أمام لبنان
لكن هذه المقاربة لا تعني أن مجلس النقد مستبعد من النقاش الاقتصادي حول الخيارات المتاحة للبنان.
ففي تقرير نشره Middle East Institute في أبريل (نيسان) الماضي، يقارن معده نائب رئيس البنك الدولي السابق لمنطقة الشرق الأوسط وشمال أفريقيا، فريد بلحاج، بين أربعة خيارات: مجلس نقد حقيقي، ومصرف مركزي مقيد الصلاحيات، والدولرة الكاملة، وسعر صرف موحد ومدار.
ولا يرفض بلحاج "مجلس النقد من جهة المبدأ"، لكنه "لا يعتبره اختصاراً للإصلاح"، فبالنسبة إليه "لا يستطيع أي من الخيارات الأربعة أن يحل مكان القرار السياسي المتعلق بتوزيع الخسائر وإعادة هيكلة المصارف وكيفية تمويل الدولة بصورة مستدامة". وهنا يظهر فارق مهم بين المقاربتين، فغبريل يرى أن "إصلاح الدولة قد يجعل الحاجة إلى مجلس النقد غير مقنعة أصلاً"، بينما يقول بلحاج إن "إصلاح الدولة والمالية العامة يشكل شرطاً لكي يصبح مجلس النقد، أو أي نظام نقدي آخر، قابلاً للاستمرار"، وأعطى بلحاج "أهمية لاحتياطات لبنان من الذهب، البالغة نحو 286.8 طن، التي تجعل خيار مجلس النقد قابلاً للنقاش من الناحية التقنية"، لكنه شدد على أن "مجرد وجود الاحتياط لا يكفي، إذ ينبغي أن تكون الأصول المستخدمة في التغطية قابلة للاستخدام ومحمية قانونياً وموثوقة". وتتمثل خلاصته في أن "مجلس النقد ليس مجرد ترتيب تقني، بل التزام سياسي في صيغة نقدية، وأن القواعد الصارمة تحتاج بدورها إلى مؤسسات ونظام سياسي قادرين على احترامها".
اقرأ المزيد
يحتوي هذا القسم على المقلات ذات صلة, الموضوعة في (Related Nodes field)
لماذا لا يشبه تثبيت الـ1507؟
طرح مجلس النقد اليوم يعيد إلى الواجهة سؤالاً أساساً في بلد عاش عقوداً تحت سعر صرف ثابت: إذا كان النظام الجديد سيعيد تثبيت الليرة، فما الذي يجعله مختلفاً عن تجربة الـ1507؟
في السياق أوضحت الباحثة والأستاذة المحاضرة في كلية العلوم الاقتصادية في جامعة "القديس يوسف" سهام رزق الله أن "الفرق لا يكمن في ثبات سعر الصرف بحد ذاته، بل في حجم الحرية المتروكة للسلطة النقدية، فالنظام السابق كان أقرب إلى الربط المرن، مع قدرة واسعة لمصرف لبنان على التدخل واستخدام الاحتياطات وإدارة السيولة، بينما يقوم مجلس النقد على ربط أكثر صرامة، بحيث ترتبط القاعدة النقدية مباشرة بالاحتياطات ولا يمكن إصدار ليرات إضافية من دون تغطية مقابلة"، وفرقت رزق الله أيضاً بين الدولرة المرتفعة القائمة اليوم والدولرة الكاملة "فالليرة لا تزال عملة وطنية يصدرها مصرف لبنان وتستخدم في جزء من المعاملات، بينما تعني الدولرة الشاملة اعتماد الدولار والتخلي عملياً عن إصدار عملة وطنية مستقلة، وهنا يختلف مجلس النقد عنها، إذ يبقي على الليرة لكنه يقيد إصدارها بقواعد واحتياطات صارمة".
ماذا يبقى من دور المصرف المركزي؟
ولا يمكن الانتقال إلى مجلس نقد من دون تعديل الإطار القانوني الذي يحكم عمل مصرف لبنان، وأوضحت رزق الله أن "مجلس النقد لا يعني مجرد تعزيز استقلالية المصرف المركزي، بل الانتقال إلى مؤسسة تحل محله في عدد من وظائفه النقدية الأساسية، مما يغير بصورة جوهرية طبيعة دوره وصلاحياته"، وأشارت إلى أن "النظام الجديد يتطلب تعديلات على قانون النقد والتسليف تضمن عدم تمويل الدولة وعدم إصدار قاعدة نقدية تتجاوز حجم الاحتياطات المخصصة لتغطيتها، إضافة إلى إعادة تنظيم العلاقة المالية بين مصرف لبنان والخزانة، ولا سيما الأحكام التي تسمح في ظروف معينة بتمويل الدولة"، ومع الانتقال إلى هذا النموذج، تضيق مساحة السياسة النقدية الاستنسابية، ويتركز الدور بدرجة أكبر على المحافظة على التغطية وقابلية تحويل العملة وفق السعر المحدد، لكن هذا التقييد يفتح سؤالاً أساساً حول وظيفة "المقرض الأخير"، فالمصرف المركزي التقليدي يستطيع توفير السيولة للمصارف عند تعرضها لأزمة، بينما لا يستطيع مجلس النقد خلق الأموال بالمرونة نفسها.
ولهذا رأت رزق الله أن "الانتقال إلى هذا النظام يحتاج إلى آلية بديلة، مثل صندوق احتياط أو نظام تأمين تموله المصارف بالعملات الأجنبية، بالتوازي مع قطاع مصرفي أكثر رسملة وصلابة".
ما الذي يحله مجلس النقد وما لا يحله؟
في النهاية، اعتبرت رزق الله أن "مجلس النقد لا يحل وحده الفجوة المالية أو أزمة المصارف أو ملف الودائع، كذلك لا تفعل ذلك الدولرة أو أي نظام لسعر الصرف بمعزل عن بقية الإصلاحات، فهذه الملفات تحتاج إلى معالجة مستقلة تتعلق بتوزيع الخسائر وإعادة هيكلة القطاع المصرفي وضبط المالية العامة"، لذلك، لا يدور الخلاف فقط حول مزايا مجلس النقد وعيوبه، بل حول ترتيب الإصلاح وطبيعة الدور الذي يجب أن تؤديه السياسة النقدية، فهناك من يرى أن إصلاح الدولة ومؤسساتها يجب أن يسبق أي تغيير في النظام النقدي، فيما يرى آخرون أن وضع قواعد أكثر صرامة قد يساعد على الحد من انتقال الاختلالات المالية والسياسية إلى العملة. وتظهر تجارب دولية أن أنظمة مجالس النقد ساعدت في عدد من الحالات على ترسيخ الاستقرار والانضباط النقدي، كما في هونغ كونغ وبلغاريا والبوسنة والهرسك ودول البلطيق، وإن اختلفت الظروف الاقتصادية والسياسية والمؤسساتية بين تجربة وأخرى.
وبعد تجربة عام 2019 لم يعد النقاش اللبناني محصوراً بكيفية تثبيت سعر الصرف، بل بات يتعلق بالشكل الذي يجب أن يحكم العلاقة بين الدولة والسياسة النقدية مستقبلاً، وبمقدار المرونة الذي تحتاج إليه السلطة النقدية في مواجهة الأزمات في مقابل القيود التي تمنع إساءة استخدام هذه المرونة.
وعليه، لا يتعلق السؤال فقط بما إذا كان مجلس النقد يصلح للبنان؟ بل بما يريد لبنان من نظامه النقدي المقبل: سلطة نقدية تتمتع بمرونة أكبر وتخضع لضوابط أقوى؟ أم قواعد أكثر صرامة تقلص مساحة القرار أصلاً؟