
ملخص
تحولت مخاوف التلاعب في قطاع صناديق الاستثمار بتركيا إلى موجة ذعر عارمة عقب انهيار شركات مثل "تيرا" و"بوسولا" وعجزها عن تلبية طلبات الاسترداد، مما دفع المستثمرين لسحب نحو 213 مليار ليرة (4.7 مليار دولار) وهبوط أسهم بورصة إسطنبول. وتعود جذور الأزمة لتداول الصناديق في أسهم غير سائلة وتضخيم أسعارها مصطنعاً لتحقيق عوائد قياسية واقتراض أموال بضمانها، ورداً على الأزمة، أمرت هيئة أسواق المال التركية بتصفية 131 صندوقاً بحوزتها 18 مليار دولار تكفلت بنوك كبرى ببيع أصولها لتوزيعها على 350 ألف مستثمر، بينما كثف البنك المركزي التمويل والتدخل المباشر بالمرابحات والسندات لتفادي أزمة سيولة وشيكة بالنظام المالي.
تدافع المواطنون الأتراك في السنوات الأخيرة للاستثمار في بعض صناديق الاستثمار البارزة، بعدما أغرتهم مكاسب استثنائية كانت كفيلة بدفع كثير من المتخصصين في القطاع المالي إلى التوقف والتساؤل.
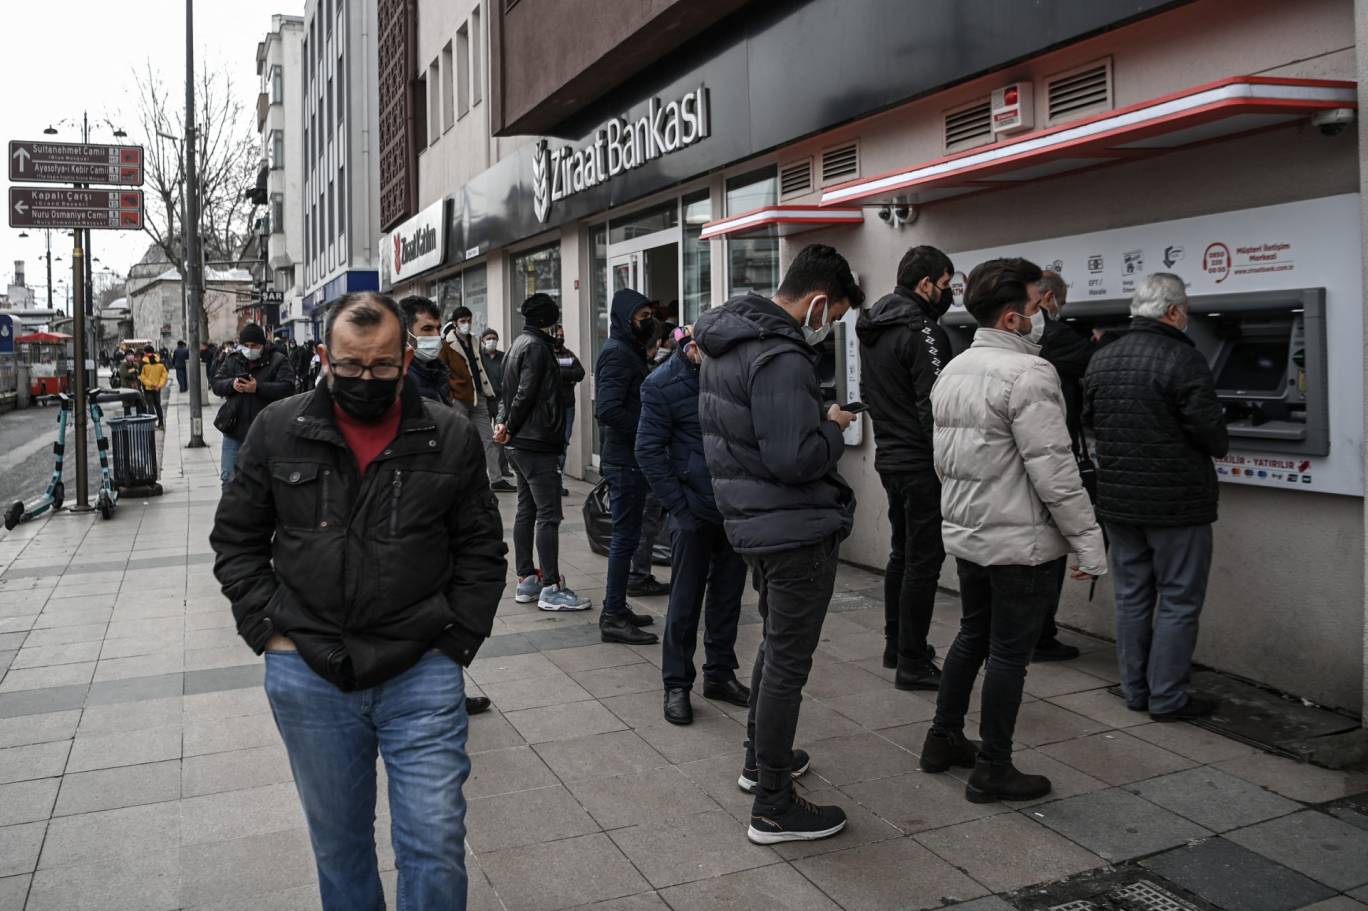
وقدمت بعض هذه الصناديق عوائد بمئات في المئة أو أكثر، ما أثار شكوكاً في أن أسعار الأصول كانت تضخم بصورة مصطنعة. وفي أواخر عام 2025، بدأ المنظمون في التدقيق بشكل أكبر في هذه الصناديق. وبحلول منتصف سبتمبر (أيلول)، تحولت المخاوف إلى حالة من الذعر الكامل، مع اندفاع المستثمرين لسحب أموالهم.
وهوت أسعار الأسهم، ما أجبر الشركات على بيع المزيد من الأصول لتوفير السيولة، وهو ما هدد بإطلاق دورة من المزيد من الخسائر وطلبات الاسترداد. وكانت مدخرات أكثر من 350 ألف شخص معرضة للصناديق التي جرت تصفيتها، فيما حاول المنظمون إقناع المستثمرين بأن الأضرار يمكن احتواؤها.
كيف نشأت هذه الأزمة؟
حذر مسؤولون تنفيذيون في القطاع المالي بتركيا منذ فترة طويلة من العوائد المرتفعة بشكل مثير للريبة التي تقدمها بعض الصناديق. فعلى سبيل المثال، حقق الصندوق الرئيس التابع لشركة "تيرا بورتفوي يونيتمي" أكثر من 66,000 في المئة خلال السنوات الثلاث المنتهية في 16 سبتمبر (أيلول).
وفي نوفمبر (تشرين الثاني) 2025، أقر وزير المالية محمد شيمشك بوجود مزاعم في شأن التلاعب في بعض الصناديق، من دون أن يسميها، وتعهد باتخاذ إجراءات، كما لفتت هذه المسألة انتباه مزودي المؤشرات العالميين، بما في ذلك أم أس سي أي وفوتسي، اللذين حذرا من أن التحركات المشوهة لأسعار الأسهم تشكل تهديداً لوضع تركيا الاستثماري المهم باعتبارها "سوقاً ناشئة".
وفي أغسطس (آب)، تحركت هيئة أسواق المال التركية، فأصدرت مجموعة جديدة من الإرشادات تهدف إلى تهدئة مخاوف المستثمرين في شأن التحركات غير المعتادة في أسعار الأسهم. وأدى ذلك إلى تدفقات خارجة حادة من بعض الصناديق. وكان من بينها "بوسولا بورتفوي يونيتمي"، التي انهارت قيمة حيازاتها من الأسهم، ثم عجزت الشركة عن السداد، قائلة إنها غير قادرة على تلبية طلبات استرداد الاستثمارات.
وسارعت "تيرا" إلى الإعلان عن أنها ستشتري شركة إدارة الاستثمار، لكن التساؤلات استمرت في شأن كيفية الوفاء بطلبات الاسترداد. وأصيب المستثمرون في صناديق "تيرا" بالذعر، وفي 16 سبتمبر (أيلول) قالت الشركة إنها هي الأخرى لن تتمكن من سداد مستحقات العملاء الراغبين في التخارج.
ما تداعيات الأزمة؟
سحب المستثمرون نحو 213 مليار ليرة (4.7 مليار دولار) من صناديق الاستثمار في تركيا بين 31 أغسطس (آب) و16 سبتمبر (أيلول)، وفقاً لبيانات منصة تتبع الصناديق "فنتابلز". وتكبدت الأسهم التركية في 15 سبتمبر (أيلول) أكبر تراجع لها في أكثر من عام.
وقال رئيس مجلس إدارة "تيرا"، إمري تيزمان، إن الشركة تواجه "هجوماً مضاربياً استثنائياً وغير مسبوق" يهدد بالانتشار في مختلف الأسواق، في منشور على منصة "إكس". وفي محاولة لاستعادة الثقة وإظهار أن الضعف يقتصر على عدد قليل من الشركات، أمرت هيئة أسواق المال التركية بتصفية 131 صندوقاً تديرها سبع شركات لإدارة الأصول.
وفي 17 سبتمبر (أيلول)، تعهد مسؤولون حكوميون بطرح إجراءات للحيلولة دون حدوث أزمة سيولة، وقالوا إنه لا يوجد خطر يهدد النظام المالي التركي الأوسع نطاقاً. وعكس مؤشر "بورصة إسطنبول 100" القياسي خسائره. إلا أن غالبية الأسهم المدرجة في المؤشر واصلت التراجع، إذ انخفض أكثر من 100 سهم بما يقارب الحد اليومي الأقصى المسموح به تنظيمياً والبالغ 10 في المئة.
وقالت "تيرا" إنها ستتعاون بشكل كامل مع الجهات التنظيمية لضمان حماية مصالح مستثمريها. وأصدرت شركات أخرى بيانات قالت فيها إنها لا تواجه مشكلات في السيولة.
ماذا كانت تفعل هذه الصناديق المتعثرة؟
ركزت هذه الصناديق استثماراتها في أسهم غير سائلة ذات نسبة تداول حر منخفضة، إذ جعل محدودية المعروض من الأسهم القابلة للتداول من السهل تضخيم أسعارها. وكان ذلك يعني أن عمليات شراء محدودة نسبياً يمكن أن تدفع أسعار الأسهم إلى الارتفاع الحاد، ما يجعل من الأسهل التأثير في تقييماتها، ثم استخدمت الصناديق الأسهم التي جرى تضخيم قيمتها كضمان للحصول على قروض قصيرة الأجل، أعادت استثمارها في الأسهم نفسها، وفقاً لخبراء ماليين اطلعوا على عمليات التداول.
اقرأ المزيد
يحتوي هذا القسم على المقلات ذات صلة, الموضوعة في (Related Nodes field)
ومع انتشار أنباء العوائد الهائلة التي حققتها الصناديق، تدفق المزيد من المدخرين إليها، ما أدى إلى زيادة قيمتها بشكل أكبر. وعندما دفعت الإرشادات الجديدة للجهة التنظيمية المستثمرين إلى بيع بعض الأسهم الأساسية، انهارت الأسعار، ما أدى إلى موجة من طلبات استرداد الاستثمارات من الصناديق.
كما تأثرت صناديق سوق النقد التقليدية، إذ كانت بعض الشركات المعنية تقدم تمويلاً لتلك الصناديق عبر ما يعرف بعمليات "إعادة الشراء العكسية"، وتتلقى أسهماً جرى تضخيم قيمتها بشكل كبير كضمانات. وعندما انهارت قيمة تلك الأسهم، لم تعد هناك أموال كافية لسداد مستحقات المستثمرين في صناديق سوق النقد. وكانت الصناديق تمتلك أيضاً بعض أسهم الشركات الكبرى، وباعتها لتوفير السيولة، ما أدى إلى تراجع السوق الأوسع.
وقال الرئيس التنفيذي لشركة "أو أم جي كابيتال أدفايزرز" التي تتخذ من إسطنبول مقراً، مراد غولكان، إن الخسائر من المرجح أن تستمر في الشركات الأصغر حجماً التي تتمحور حولها الأزمة. وأضاف "هذه الأصول قد لا تجلب سوى سنتات مقابل كل دولار في حال بيعها إلى طرف ثالث في صفقة تجارية مستقلة".
ماذا تفعل الحكومة والجهات التنظيمية؟
حظرت هيئة أسواق المال التركية على بعض المشاركين في السوق التداول، بينما كانت تحقق في مزاعم التلاعب بأسعار الأسهم، ثم أصدرت الهيئة قراراً بتصفية الصناديق، بما في ذلك صناديق "بوسولا" و"تيرا"، كما قدمت شكاوى جنائية وفرضت حظراً على التداول لمدة عامين على بعض مديري الصناديق في الشركتين.
وقالت لجنة الاستقرار المالي، التي يرأسها شيمشك، إنها ستركز في الوقت الراهن على تفادي أزمة سيولة محتملة، مؤكدة أن المشكلات "موقتة ويمكن إدارتها".
كما تدخل البنك المركزي، فزاد التمويل عبر مزادات إعادة الشراء الأسبوعية، ورفع حدود الاقتراض للمقرضين في سوق النقد بين البنوك. وبدأ البنك المركزي عمليات شراء مباشرة لسندات الليرة، سعياً إلى منع ارتفاع حاد في العوائد وسط تقلبات السوق.
ماذا سيحدث الآن للمستثمرين الذين يحاولون التخارج من الصناديق المتضررة؟
بلغ إجمالي أصول الصناديق المقرر تصفيتها أكثر من 18 مليار دولار، ويبلغ عدد المستثمرين فيها نحو 350 ألف مستثمر.
وفي 18 سبتمبر (أيلول)، قالت هيئة أسواق المال التركية إن "إيش بنك" و"زراعات بنك" المملوك للدولة سيتوليان الإشراف على عملية التصفية، على أن تكتمل العملية خلال ثلاثة أشهر. ووفقاً للجهة التنظيمية، ستبيع البنوك الأصول التي تحتفظ بها الصناديق على مراحل، ثم تحول الأموال النقدية إلى المستثمرين بما يتناسب مع حصصهم.
هل يمكن أن يؤدي البيع القسري إلى انتقال العدوى إلى السوق؟
قال محللون إن تداعيات الأزمة اقتصرت إلى حد كبير، حتى الآن، على الأسهم الأصغر حجماً وشركات إدارة الأصول السبع التي كانت تضخ الأموال في تلك الأسهم. ويتمثل التحدي المقبل في استعادة ثقة المستثمرين.
وقال أونور دويغو، مؤسس منصة تحليل الصناديق "فون تركيا": "لقد تضررت الثقة في الصناديق بشدة. وقد يستغرق إعادة المستثمرين إلى منظومة الصناديق وقتاً طويلاً".