

ملخص
ضخ المستثمرون في بريطانيا 37 مليار جنيه استرليني (49.5 مليار دولار) في حسابات الادخار الفردية للاستثمار في الأسهم خلال السنة المالية 2024-2025، بزيادة 6.1 مليار جنيه استرليني (8.1 مليار دولار) على العام السابق.
ضخ المستثمرون في بريطانيا مبلغاً قياسياً بلغ 37 مليار جنيه استرليني (49.5 مليار دولار) في حسابات الادخار الفردية المخصصة للأسهم والاستثمارات خلال السنة المالية 2024-2025، بزيادة نحو 6.1 مليار جنيه استرليني (8.1 مليار دولار) على العام السابق.
وجاءت هذه الزيادة البالغة 20 في المئة بدعم من نحو 5 ملايين مدخر أضافوا أموالاً إلى النسخة الاستثمارية من هذه الحسابات المعفاة من الضرائب، سعياً إلى الاستفادة من ازدهار الأسواق المرتبط بالذكاء الاصطناعي وحماية قدر أكبر من عوائدهم من الضرائب. وارتفع عدد المستثمرين من 4.1 مليون في السنة المالية 2023-2024.
ويشكل تزايد شهية الاستثمار دفعة لحملة "أذكى مع المال" التي أطلقتها صحيفة "تايمز" هذا العام، وكان أحد أهدافها الرئيسة تشجيع مليون مستثمر إضافي على وضع أموالهم في حسابات الادخار الفردية للأسهم بدلاً من تركها في حسابات نقدية منخفضة العائد.
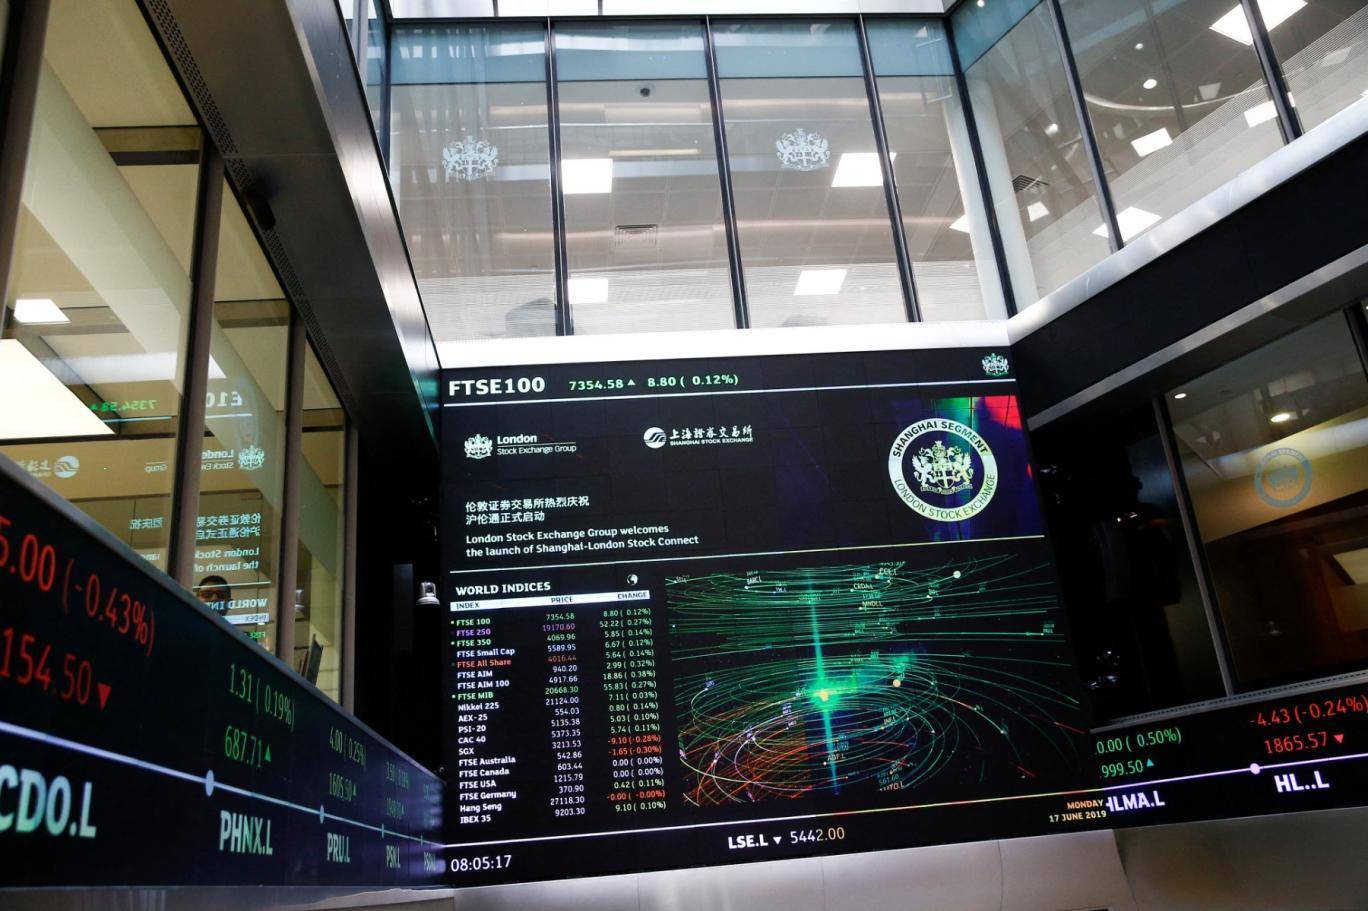
وقالت سارة كولز من منصة الاستثمار "أي جاي بيل" إن نجاح شركات التكنولوجيا الأميركية أسهم أيضاً في جذب مزيد من المدخرين إلى سوق الأسهم، وأضافت، "تزايدت الحماسة لحسابات الادخار الفردية للأسهم والاستثمارات بفضل الأداء الاستثماري اللافت خلال العام، إذ حققت أسواق الأسهم العالمية والأميركية مكاسب من خانتين عشريتين، مدفوعة إلى حد كبير بقوة شركات التكنولوجيا والذكاء الاصطناعي العملاقة"، وتابعت، "كذلك فإن مزايا الاستثمار المعفى من الضرائب أصبحت أكثر وضوحاً، في وقت دفعت فيه عتبات ضريبة الدخل المجمدة مزيداً من المستثمرين إلى شرائح ضريبية أعلى".
مزايا ضريبية مدى الحياة
عادة أي نمو أو دخل يتحقق من الاستثمارات الموجودة في حساب الادخار الفردي يكون مُعفى من الضرائب مدى الحياة، ويمكن إيداع ما يصل إلى 20 ألف جنيه استرليني (26.7 ألف دولار) سنوياً.
وفي الوقت الحالي يمكن توزيع هذا الحد بين أنواع مختلفة من حسابات الادخار الفردية، مثل حسابات الاستثمار أو الحسابات النقدية أو حسابات الادخار الفردية مدى الحياة، لكن اعتباراً من أبريل (نيسان) 2027، سيخفض المبلغ الذي يمكن ادخاره سنوياً في حساب الادخار الفردي النقدي إلى 12 ألف جنيه استرليني (16 ألف دولار) لمن تقل أعمارهم عن 65 سنة.
وسيظل المدخرون يحصلون على الحد الكامل البالغ 20 ألف جنيه استرليني (26.7 ألف دولار) إذا وضعوا أموالهم في حساب ادخار فردي للأسهم والاستثمارات.
ويبلغ حد الإعفاء الشخصي من ضريبة الدخل 12570 جنيهاً استرلينياً (16837 دولاراً)، وبعده يدفع الفرد ضريبة دخل بنسبة 20 في المئة، بينما تبدأ الشريحة الأعلى من 50270 جنيهاً استرلينياً (67336 دولاراً)، وبعدها تصل ضريبة الدخل إلى 40 في المئة.
ولم تتغير هذه الحدود منذ عام 2021، ومن المقرر تجميدها حتى عام 2031 في الأقل.
128 مليار دولار في الحسابات النقدية
ادخر نحو 11 مليون شخص ما مجموعه 95.6 مليار جنيه استرليني (128 مليار دولار) في حسابات الادخار الفردية النقدية خلال السنة المالية 2024-2025، وهو رقم قياسي يزيد 26 مليار جنيه استرليني (34.8 مليار دولار) على العام السابق.
وجاءت هذه الزيادة مدفوعة جزئياً بإشاعات عن احتمال خفض مخصص حسابات الادخار النقدية في آخر موازنة قدمتها وزيرة الخزانة البريطانية راشيل ريفز في نوفمبر (تشرين الثاني) 2025.
اقرأ المزيد
يحتوي هذا القسم على المقلات ذات صلة, الموضوعة في (Related Nodes field)
وقالت كولز، "من المفارقات أن خطوة كان الهدف منها تشجيع الناس على الانتقال من الادخار إلى الاستثمار أدت إلى زيادة كبيرة في حجم الأموال التي يجري ادخارها، قبل وقت طويل من الإعلان الفعلي عن الخفض".
وتظل حسابات الادخار العادية القصيرة الأجل أو الحسابات النقدية مناسبة للأموال التي قد يحتاج أصحابها إلى الوصول إليها، لكن كثيرين يمكنهم تحقيق استفادة أكبر من مدخراتهم من خلال الاستثمار بحكمة في سوق الأسهم.
ثقافة الادخار لا الاستثمار
وقالت راشيل غريفين من شركة الاستشارات المالية "كويلتر"، للصحيفة "على مدى عقود، بنينا ثقافة تشجع الناس على الادخار، لكنها لا تشجعهم بالضرورة على الاستثمار. وفي حين تؤدي الأموال النقدية دوراً مهماً في تغطية صناديق الطوارئ والأهداف القصيرة الأجل، فإن كثيراً من الناس يفوتون فرصة بناء الثروة على المدى الطويل التي يمكن أن يوفرها الاستثمار".
وأضافت غريفين أن أحدث أرقام حسابات الادخار الفردية أظهرت حجم التحدي أمام تشجيع مزيد من الناس على الاستثمار، في ظل استمرار تفضيل كثيرين لما يرونه أماناً توفره الأموال النقدية، وقالت، "إذا أردنا أن يصبح مزيد من الناس مستثمرين واثقين، فإن البداية تكون بالتثقيف، وإيجاد طرق جديدة لمساعدة الناس، مثل الدعم الموجه ووجود بيئة مستقرة للسياسات".
وتهدف حملة "أذكى مع المال" إلى تزويد المجتمع بالمعرفة اللازمة في مجال التمويل الشخصي، بما يساعد الناس على اتخاذ قرارات ذكية ومدروسة في شأن الادخار والاستثمار.
وترى الحملة أن ذلك ينبغي أن يبدأ بتوفير تعليم مالي أفضل وأكثر انتشاراً في المدارس، بما في ذلك دروس حول الاستثمار.