
ملخص
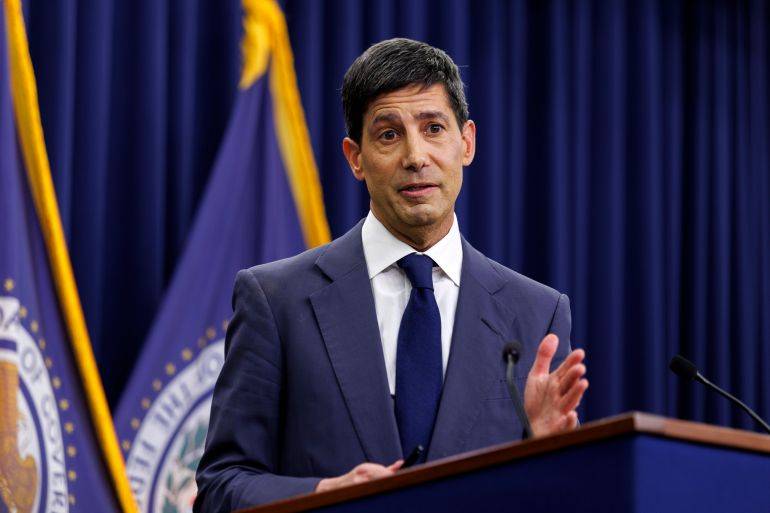
رفع مجلس الاحتياط الفيدرالي أسعار الفائدة بمقدار ربع نقطة مئوية، وأشار إلى إمكانية رفعها مرة إضافية في وقت لاحق من هذا العام، في خطوات تستهدف احتواء التضخم، ومن شأنها اختبار العلاقة بين رئيس الفيدرالي كيفن وارش والرئيس الأميركي دونالد ترمب الذي انتقد القرار وطالب بخفض الفائدة وبسرعة مضيفاً أن أسعار الفائدة يجب أن تكون واحداً في المئة فقط أو أقل.
رفع مجلس الاحتياط الفيدرالي أسعار الفائدة بمقدار ربع نقطة مئوية، وأشار إلى إمكانية رفعها مرة إضافية في وقت لاحق من هذا العام، في خطوات تستهدف احتواء التضخم، ومن شأنها اختبار العلاقة بين رئيس الفيدرالي كيفن وارش والرئيس الأميركي دونالد ترمب الذي انتقد القرار وطالب بخفض الفائدة وبسرعة مضيفاً أن أسعار الفائدة يجب أن تكون واحداً في المئة فقط أو أقل.
وقال وارش خلال مؤتمر صحافي أعقب القرار "أزلنا قدراً من التيسير النقدي بحيث تصبح الأوضاع المالية والائتمانية أكثر اتساقاً مع أهدافنا النهائية". وأضاف "إجراء اليوم يبدأ في إظهار جديتنا حيال ذلك، وسنحقق هدف استقرار الأسعار".
وكانت هذه أول زيادة في أسعار الفائدة يقرها البنك المركزي الأميركي منذ يوليو (تموز) 2023.
لماذا يعتقد وارش أن التضخم لم يتحسن بالقدر الكافي؟
وفي تصريحاته للصحافيين، جدد وارش مخاوفه في شأن التضخم، قائلاً إن عدداً كبيراً من فئات السلع والخدمات يسجل زيادات سنوية في الأسعار تتجاوز ثلاثة في المئة على أساس فترتي الـ6 والـ12 شهراً.
وقال "قراءات التضخم هذا الصيف لا تشير بالنسبة إلي إلى تحسن ملموس في الاتجاهات الأساسية".
وصوّتت اللجنة الفيدرالية للسوق المفتوحة بالإجماع، الأربعاء، على رفع نطاق سعر الفائدة الأساس على الأموال الفيدرالية إلى 3.75 في المئة و4 في المئة.
كيف استجابت أسواق السندات لقرار الفيدرالي؟
وارتفعت عوائد سندات الخزانة لأجل عامين وهي الأكثر حساسية لسياسة الفيدرالي بعدما محَت تراجعاً سجلته في وقت سابق، لتتداول عند 4.73 في المئة، أي أعلى بأكثر من 12 نقطة أساس من مستوياتها قبل الإعلان.
وارتفعت عوائد السندات لأجل 10 أعوام خلال المؤتمر الصحافي لوارش، عاكسةً تراجعاً سابقاً، قبل أن تتجاوز في نهاية المطاف مستوى خمسة في المئة.
لماذا تجنب كيفن وارش مجدداً "المخطط النقطي" للفيدرالي؟
على مدى أكثر من عقد، دأب مسؤولو مجلس الاحتياط الفيدرالي الأميركي على مشاركة توقعاتهم في شأن أسعار الفائدة المستقبلية عبر مخطط صغير يُنشر أربع مرات سنوياً. ويمكن لـ19 مسؤولاً من مسؤولي السياسة النقدية في البنك المركزي تقديم توقعاتهم، التي تظهر بصورة مجهولة الهوية في "المخطط النقطي".
وإضافة إلى تقديم توقعات في شأن أسعار الفائدة، يوفر المخطط مؤشرات على أي اختلافات في وجهات النظر بين صانعي السياسة النقدية. وقد أظهر "المخطط النقطي" الصادر في الـ16 من سبتمبر (أيلول) بعض الاختلافات في التوقعات، لكن رئيس الفيدرالي كيفن وارش رفض مرة أخرى تقديم توقعه الخاص لإدراجه في المخطط.
وكما حدث في أول اجتماع لوارش في شأن تحديد أسعار الفائدة بصفته رئيساً للفيدرالي في يونيو(حزيران)، ظهر في مخطط سبتمبر 18 توقعاً فقط لمسار أسعار الفائدة لبقية عام 2026 ولعام 2027.
وكان وارش، الذي انتقد "المخطط النقطي" علناً واقترح أن يقدم الفيدرالي توجيهات أقل في شأن المسار المحتمل لأسعار الفائدة، قد أشار إلى أن مستقبل المخطط يخضع للمراجعة من جانب لجنة جديدة في الفيدرالي معنية بالاتصالات.
ماذا يُظهر "المخطط النقطي" في شأن أسعار الفائدة؟
"المخطط النقطي" هو رسم بياني يعرض تقديرات للمستوى الذي ينبغي أن يصل إليه سعر الفائدة على الأموال الفيدرالية، وهو سعر الفائدة القصير الأجل الذي يتحكم فيه الفيدرالي، خلال الأعوام المقبلة.
ويمكن لما يصل إلى 19 من مسؤولي السياسة النقدية وهم أعضاء مجلس محافظي الفيدرالي السبعة في واشنطن ورؤساء البنوك الإقليمية الـ12 الإسهام في هذه التوقعات.
ويحدد كل مشارك نقطة تمثل تقديره لمتوسط النطاق المناسب لسعر الفائدة في نهاية كل عام من الأعوام الثلاثة المقبلة، وكذلك على المدى الطويل حيث يركز المستثمرون على متوسط هذه التوقعات.
لماذا ابتكر الفيدرالي "المخطط النقطي" أصلاً؟
ابتُكر "المخطط النقطي" في أواخر عام 2011، عندما كان مسؤولو الفيدرالي يبحثون في كيفية إعداد الأسواق للتحول الذي كانوا يأملون في تنفيذه، بعيداً من مستوى الدعم غير المسبوق الذي قدموه للاقتصاد الأميركي بعد الأزمة المالية.
ورأى رئيس الفيدرالي في ذلك الوقت، بن برنانكي، وجانيت يلين، التي كانت نائبة له قبل أن تتولى رئاسة البنك المركزي لأربعة أعوام، أن "المخطط النقطي" وسيلة تتيح للأسواق الاطلاع على طريقة تفكير الفيدرالي بما يتجاوز قرارات السياسة النقدية الفورية.
وتركز بيانات اللجنة الفيدرالية للسوق المفتوحة المعنية بتحديد أسعار الفائدة بصورة رئيسة على الأوضاع الاقتصادية الحالية والهدف الفوري لسعر الفائدة. إلا أن هذه البيانات تطورت بمرور الوقت، وأصبحت تُستخدم أحياناً لتقديم إشارات قوية في شأن المسار المستقبلي لأسعار الفائدة.
لماذا يهم "المخطط النقطي" المستثمرين؟
عندما يتغير "المخطط النقطي" ، يمكن أن يبعث برسالة قوية إلى المستثمرين في شأن ما إذا كان البنك المركزي الأميركي يتوقع رفع أسعار الفائدة أو خفضها.
ويوفر المخطط معياراً يمكن استخدامه لإبراز الاختلافات بين وجهات نظر مسؤولي الفيدرالي وتوقعات الأسواق المالية.
ولا يحمل "المخطط النقطي" أسماء، ولذلك لا توجد طريقة لمعرفة المسؤول الذي قدم كل توقع لسعر الفائدة بمجرد النظر إلى الرسم البياني.
وتُعد الطبيعة المجهولة للمخطط أحد أسباب وجود منتقدين له، إلى جانب مؤيديه. لكن وارش أقر في يونيو، ومرة أخرى في سبتمبر، بأنه لم يقدم توقعاً، مما ترك المخطط يضم 18 نقطة بدلاً من 19.
لماذا ينتقد البعض "المخطط النقطي"؟
ربما تتمثل أبرز الانتقادات في أن هذه التوقعات لا تمثل توقعاً رسمياً موحداً للجنة. فقد بحث موظفو الفيدرالي إمكانية التوصل إلى توقع موحد، لكن المسؤولين خلصوا إلى أن التوصل إلى اتفاق بين هذا العدد الكبير من المسؤولين، مع اختلاف وجهات نظرهم بدرجة كبيرة، سيكون أمراً بالغ الصعوبة.
وقد يبني كل عضو توقعاته على نموذج اقتصادي مختلف أو مجموعة مختلفة من الافتراضات، مما يعني عدم وجود اتساق في الطريقة التي يتم بها إعداد النقاط، فضلاً عن غياب رؤية واضحة للتفكير الذي يقف وراءها.
وتزداد الأمور تعقيداً بسبب أن خمسة فقط من رؤساء البنوك الإقليمية الـ12 التابعة للفيدرالي يكونون أعضاءً مصوتين في اللجنة الفيدرالية للسوق المفتوحة في أي عام معين. ويثير ذلك تساؤلات في شأن مدى دقة النقاط في عكس توجهات اللجنة على المدى الطويل.
كيف ينظر قادة الفيدرالي إلى "المخطط النقطي"؟
أوضح وارش موقفه من المخطط. ففي المؤتمر الصحافي الذي أعقب قرار الفيدرالي في شأن أسعار الفائدة في الـ17 من يونيو، قال وارش، "لم أقدم توقعاً. بالنسبة إلي، لا يمثل ذلك أداة مفيدة في إدارة السياسة النقدية. وأعتقد أنه بحلول نهاية العام، كما ذكرت في كلمتي الافتتاحية، ستتم مراجعة الاتصالات بصورة عامة، والنقاط، والاجتماعات وما إلى ذلك، والنصوص والمحاضر. وسيكون هذا جزءاً من تلك المراجعة".
وكانت مواقف قادة آخرين في الفيدرالي متباينة.
اقرأ المزيد
يحتوي هذا القسم على المقلات ذات صلة, الموضوعة في (Related Nodes field)
في عام 2014، خلال أول مؤتمر صحافي لها كرئيسة للفيدرالي عقب اجتماع اللجنة الفيدرالية للسوق المفتوحة، قالت يلين إن الناس "لا ينبغي أن ينظروا إلى مخطط النقاط" باعتباره "الطريقة الأساسية التي تريد اللجنة من خلالها الحديث عن السياسة النقدية أو التعبير عنها أمام الجمهور بصورة عامة".
لكن في عام 2016، بعدما خفّض مسؤولو الفيدرالي توقعاتهم لعدد مرات رفع أسعار الفائدة في ذلك العام إلى مرتين بدلاً من أربع مرات، قالت يلين للصحافيين إن التغير في النقاط "يعكس إلى حد كبير مساراً متوقعاً أبطأ إلى حد ما للنمو العالمي" وتشديداً في ظروف الائتمان.
وتولى جيروم باول رئاسة الفيدرالي خلفاً ليلين في فبراير (شباط) 2018، وكثيراً ما قلل من أهمية "المخطط النقطي".
لكنه أثبت فائدته في بعض المناسبات، مثل يونيو 2023، عندما امتنع مسؤولو الفيدرالي عن رفع أسعار الفائدة، لكن المخطط أظهر أن زيادات إضافية كانت متوقعة في وقت لاحق من العام، وهو ما ساعد على تجنب موجة من التفاؤل المفرط بين المستثمرين في شأن الاحتمال الوشيك لانتهاء دورة رفع أسعار الفائدة.