
ملخص
وفي إعلانين صدرا أخيرا أصدرت السلطات حكماً جديداً يسعى إلى الحد من مناورة شائعة تتضمن صناديق المؤشرات المتداولة، وتساعد على تأجيل ضريبة أرباح رأس المال، وهي الضريبة المفروضة على الأرباح الناتجة من بيع الأسهم
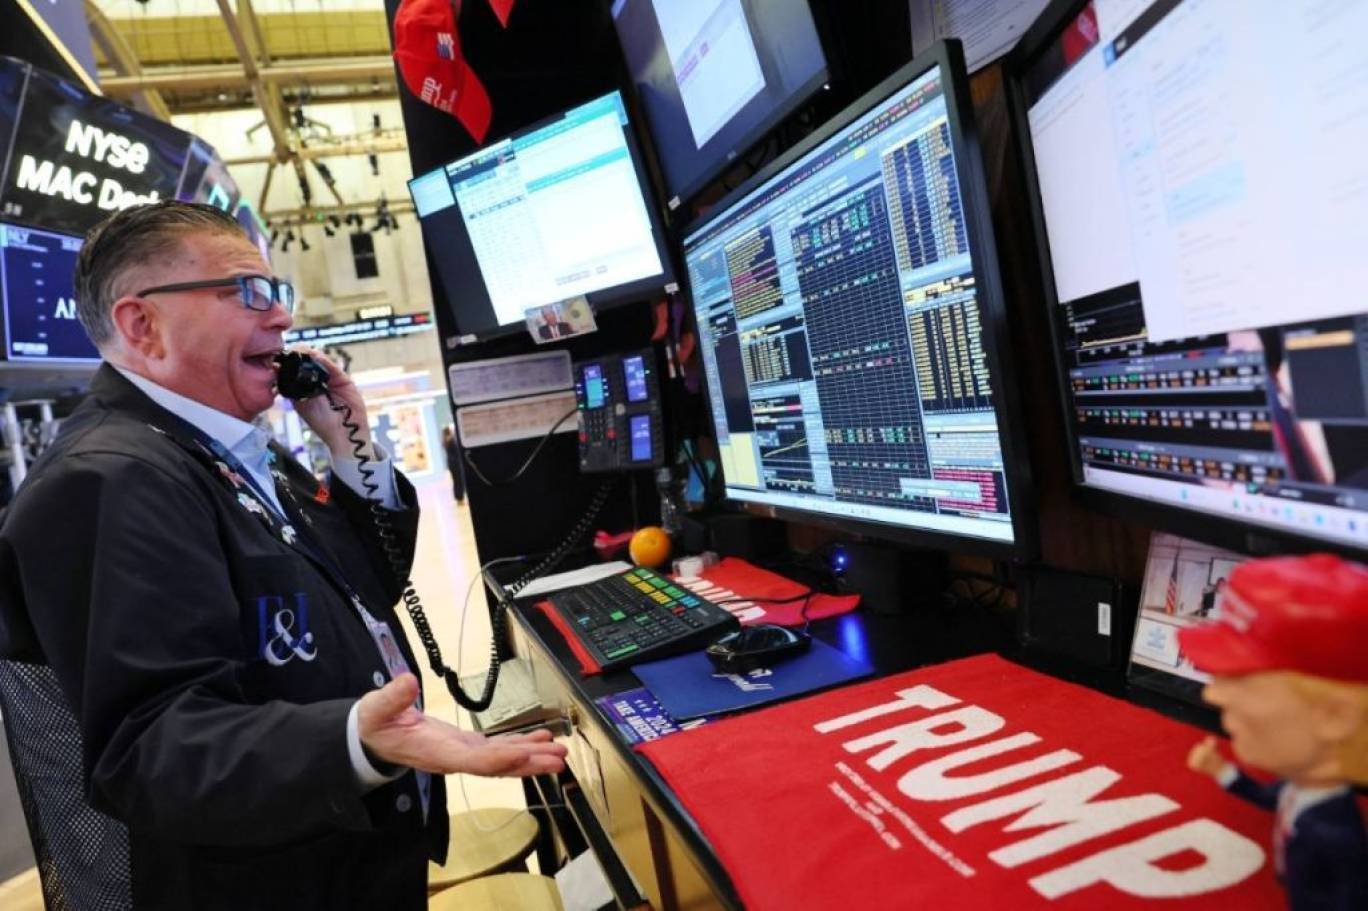
وجهت وزارة الخزانة الأميركية رسالة تحذير إلى "وول ستريت"، إذ تتحرك السلطات للحد من بعض أكثر استراتيجيات الاستثمار جرأة، والتي تستخدم لخفض الأعباء الضريبية على المستثمرين.
وفي إعلانين صدرا أمس الثلاثاء، أصدرت السلطات حكماً جديداً يسعى إلى الحد من مناورة شائعة تتضمن صناديق المؤشرات المتداولة، وتساعد على تأجيل ضريبة أرباح رأس المال، وهي الضريبة المفروضة على الأرباح الناتجة من بيع الأسهم وغيرها من الأصول المالية. وأشارت الجهات التنظيمية إلى أنها تدرس اتخاذ إجراءات في شأن مجموعة من الأساليب الأخرى، بما في ذلك بعض الاستراتيجيات التي يمكن أن تساعد على محو ضريبة الدخل.
ماذا تعني الكفاءة الضريبية؟
تعد هذه التصريحات أوضح وأقوى إشارة حتى الآن إلى أن المسؤولين الأميركيين يرون أن الانتشار المتزايد لاستراتيجيات تحسين الكفاءة الضريبية في الاستثمار قد تجاوز الحدود.
فقد شهد استخدام هذه الأساليب قفزة كبيرة خلال موجة الصعود التي سجلتها سوق الأسهم على مدى أعوام عدة، والتي تركت عدداً من المستثمرين أمام أرباح رأسمالية كبيرة غير محققة، تزامناً مع جعل التطور التكنولوجي هذه الأدوات أرخص وأسهل وصولاً من أي وقت مضى. وعلى رغم عدم توافر أرقام دقيقة، يُعتقد أن الكلفة على خزانة الحكومة من حيث الإيرادات الضريبية المؤجلة وأحياناً المفقودة كبيرة ومتزايدة.
وكتب وزير الخزانة الأميركي سكوت بيسنت على منصة "إكس"، "وزارة الخزانة جادة في شأن التصدي للمعاملات المصممة للتهرب من الضرائب أو استغلال قانون الضرائب الفيدرالي".
ما المقصود بالاستثمار المتجنب للضرائب؟ ومن يستخدمه؟
يرى محللون أن "وول ستريت" تبحث عن أحكام وثغرات وخصائص في قانون الضرائب يمكن أن تساعد المستثمر على خفض المبلغ المستحق للحكومة بصورة قانونية.
ويعد مديرو الثروات، الذين يسعون إلى تحقيق أفضل النتائج لعملائهم، أحد المحركات الرئيسة لهذا الاتجاه، لكن شركات إدارة الأصول اكتشفت بصورة متزايدة أن المنتجات المحسنة ضريبياً يمكن أن تكون مربحة في وقت يتراجع الإقبال على توظيف شخص يحاول بنشاط التفوق على أداء السوق نيابة عنك. ووجدت مجموعة من الشركات الناشئة التي تركز على التكنولوجيا مجالات متخصصة لتقديم منتجات جديدة تتمتع بكفاءة ضريبية.
وعلى نحو أكثر شيوعاً، وبما أن نشاط "وول ستريت" يتمحور حول الاستثمار، ينصب التركيز على تقليص أرباح رأس المال التي تتراكم مع ارتفاع قيمة الأصول على مدى أعوام أو نتيجة نجاح الاستثمارات. إلا أن بعض صناديق التحوط المتخصصة تمكنت حتى من إيجاد طرق لخفض ضرائب الدخل.
هل يختلف ذلك عن حصاد الخسائر الضريبية؟
يعد حصاد الخسائر الضريبية ممارسة راسخة تتمثل في بيع الاستثمارات التي انخفضت قيمتها، واستخدام تلك الخسائر المحققة لمقابلة الأرباح الخاضعة للضريبة في أماكن أخرى.
وتعتمد استراتيجيات أحدث ذات كفاءة ضريبية على الفكرة الأساس نفسها، لكنها تدفعها إلى مدى أبعد بكثير. فعلى سبيل المثال، تستخدم محافظ طويلة وقصيرة الأجل الواعية ضريبياً مراكز شراء وبيع على المكشوف، وأحياناً مع الرافعة المالية، لتوليد خسائر بصورة منهجية يمكن أن تعوض الأرباح حتى عندما تحقق المحفظة ككل أرباحاً. ووفقاً لبعض التقديرات، تدفق أكثر من 150 مليار دولار إلى هذه الاستراتيجيات خلال ثلاثة أعوام فحسب.
وتستخدم أساليب أخرى أجزاء مختلفة تماماً من قانون الضرائب أو هيكل السوق، بما في ذلك صناديق المؤشرات المتداولة التي تساعد على تأجيل أرباح رأس المال، والمشتقات المصممة لتغيير طبيعة الدخل الخاضع للضريبة. وتشكل هذه الأساليب مجتمعة نشاطاً أوسع يعرف باسم "ألفا الضريبية"، ويقوم على تحسين العوائد بعد الضرائب بدلاً من مجرد التفوق على أداء السوق قبل احتساب الضرائب.
ماذا يقول المنظمون الأميركيون عن هذه الاستراتيجيات؟
لا تتحدى وزارة الخزانة ممارسة حصاد الخسائر الضريبية بحد ذاتها. ففي إشعار صدر أمس، قالت مصلحة الضرائب الأميركية التابعة لوزارة الخزانة إن الاستراتيجيات الواسعة القائمة على الأسهم قد تتوافق مع "أساليب راسخة ومعترف بها منذ فترة طويلة"، لخفض الضرائب.
وينصب قلقها على المعاملات الأكثر هندسة، التي يقول المسؤولون إنها قد تؤدي إلى نتائج ضريبية لا تتوافق مع الغرض من القواعد الحالية. ويحدد الإشعار عدة استراتيجيات من هذا النوع تتضمن صناديق المؤشرات المتداولة والمشتقات، ويسعى إلى الحصول على مزيد من المعلومات قبل أن تقرر وزارة الخزانة ما إذا كانت ستصدر إرشادات إضافية أو تتخذ إجراءات أخرى.
وجاءت الخطوة الأكثر تحديداً ضمن حكم منفصل في شأن ما يعرف باسم "تحويلات 351". واستهدفت مصلحة الضرائب هذه المعاملات المرتبة مسبقاً، التي يسهم فيها المستثمرون بأوراق مالية ارتفعت قيمتها في صندوق مؤشرات متداول، ثم يستبدل الصندوق بها سريعاً محفظة مختلفة بصورة جوهرية.
اقرأ المزيد
يحتوي هذا القسم على المقلات ذات صلة, الموضوعة في (Related Nodes field)
في تحويل 351، الذي سمي بهذا الاسم نسبة إلى المادة 351 من قانون الضرائب الفيدرالي الأميركي، يأخذ المستثمر محفظة قائمة من الأصول ويحولها إلى صندوق مؤشرات متداول جديد. ويجري ذلك عادة باستخدام أصول حققت، على الورق، أرباحاً
وبمجرد إتاحة الصندوق للتداول بصورة عامة، يمكن استخدام الآلية التي تقوم عليها عملياته، والمعروفة باسم "الإنشاء والاسترداد"، للتخلص من الأصول التي ارتفعت قيمتها من دون استحقاق فاتورة ضريبية على أرباح رأس المال. ويصبح ذلك ممكناً لأن عملية الإنشاء والاسترداد تتضمن مبادلة الأصول من الصندوق وإليه مقابل أسهم في الصندوق المتداول، وهي معاملات "عينية" لا تخضع للضريبة.
ولا تعارض مصلحة الضرائب تحويلات 351 من حيث المبدأ، إذ وجدت القواعد التي تسمح بها لتشجيع الأميركيين على تأسيس شركات جديدة باستخدام أصول قائمة. لكن الوكالة تعترض على الحالات التي يطلق فيها صندوق المؤشرات المتداول بمحفظة معينة، ثم يستخدم آلية الإنشاء والاسترداد لتحويلها سريعاً إلى محفظة "مختلفة بصورة جوهرية" ومتوافقة مع استراتيجية الاستثمار الفعلية للصندوق.
وقالت مصلحة الضرائب إن المعاملة في مثل هذه الحالات قد "يُعاد توصيفها بما يتوافق مع جوهرها". وبعبارة أخرى، قد تصبح خاضعة للضريبة.
ما أنواع استراتيجيات تجنب الضرائب الأخرى التي تدقق فيها الجهات التنظيمية الأميركية؟
فصل إشعار أمس قائمة من المعاملات الضريبية المشابهة لتلك التي وصفها مسؤولو وزارة الخزانة في ندوة للقطاع خلال يوليو (تموز) الماضي بأنها "يُحتمل أن تكون مسيئة"، و"أكثر من أن تكون حقيقية".
وتشمل هذه الاستراتيجيات أساليب لصناديق التحوط تستخدم المشتقات لتوليد خسائر عادية يمكن أن تعوض ضريبة الدخل.
وتضمنت القائمة ما يسمى صناديق المؤشرات المتداولة ذات "انتشار الصندوق" التي تستخدم الخيارات، وهي عقود مالية تمنح الحق في شراء ورقة مالية أو بيعها لتحويل دخل الفوائد إلى أرباح رأسمالية.
وكانت صناديق المؤشرات المتداولة "من دون توزيعات" ضمن الاستراتيجيات التي حددها إشعار وزارة الخزانة أيضاً. وتعتمد هذه الصناديق على توقيت مبيعات الأسهم لتجنب توزيعات الأرباح، بالتالي خفض الدخل الخاضع للضريبة على المستثمر.
ما التحديات التي تواجه المستثمرين عند استخدام هذه الأساليب؟
هناك أخطار وعوائق أمام عدد من هذه المنتجات، بما في ذلك الرسوم والحد الأدنى المطلوب لفتح الحسابات. لكن مع تطور التكنولوجيا وانخفاض الكلف، أصبح عدد من الأساليب مثل استراتيجيات المراكز الطويلة والقصيرة الواعية ضريبياً متاحة على نطاق أوسع.
ويتمثل أكبر خطر أمام أي مستثمر يستخدم استراتيجية استثمار محسنة ضريبياً في أن تعدل وزارة الخزانة الإرشادات أو توضحها بطريقة تحد من المزايا الضريبية للمعاملة أو تقلصها. وفي بعض الحالات، يمكن تطبيق تلك الإرشادات بأثر رجعي. وهذا يعني أن المعاملات التي تمت بالفعل، والتي اعتقد المستثمر أنها ساعدته على خفض فاتورته الضريبية أو تجنبها، قد تؤدي فجأة إلى نشوء التزام ضريبي.
وأبلغت شركة "أي كيو آر كابيتال مانجمنت "عملاءها بأن مصلحة الضرائب قد تقرر في يوم من الأيام حظر المزايا الضريبية لاستراتيجياتها، أو حتى اعتبارها بأثر رجعي غير قانونية. وقالت الشركة إنه إذا حدث ذلك "فقد تفرض غرامات".
وقالت وزارة الخزانة في الوقت الحالي إنها تسعى للحصول على مزيد من المعلومات في شأن عدد من الاستراتيجيات التي حددتها. وبعد ذلك، قد تشمل أي إرشادات تدرس إصدارها لوائح وأحكاماً للإيرادات، وربما تصنيف إحدى المعاملات أو المناورات باعتبارها "معاملة محل اهتمام"، وهو تصنيف يحدد إمكانية استخدامها لتجنب الضرائب ويفرض إفصاحات إضافية.
والأهم أن وزارة الخزانة حذرت من أن أي إرشادات تنشرها في نهاية المطاف قد تُطبق بأثر رجعي.
وفي الوقت نفسه، يبدو أن وتيرة إطلاق صناديق تحويل "351" ستتباطأ، بينما تحاول صناعة صناديق المؤشرات المتداولة تحديد أنواع التحويلات التي سيظل مسموحاً بها، وما إذا كانت أي من المعاملات المكتملة ستكون عرضة لمراجعة بأثر رجعي من جانب الجهات التنظيمية.