
ملخص
أكد متخصصون في الشأن النفطي لـ"اندبندنت عربية"، أن السوق انتقلت من تسعير خطر الإغلاق الكامل لمضيق هرمز إلى تسعير قدرة منظومة الطاقة على العمل في ظل اضطراب ممتد
أكد متخصصون في الشأن النفطي لـ"اندبندنت عربية"، أن السوق انتقلت من تسعير خطر الإغلاق الكامل لمضيق هرمز إلى تسعير قدرة منظومة الطاقة على العمل في ظل اضطراب ممتد
تبدو أسواق النفط العالمية وكأنها تراهن على انفراجة سياسية للحرب الإيرانية - الأميركية أسرع من عودة الإمدادات إلى طبيعتها، بعدما تراجعت علاوة الأخطار من المستويات التي بلغتها خلال المراحل الأولى من الحرب.
لكن هذا الهدوء السعري لا يعني أن سوق الطاقة استعادت توازنها، إذ لا يزال مضيق هرمز يعمل من دون مستوياته الطبيعية، وتبقى أجزاء من الإنتاج الخليجي خارج السوق، في وقت تتعافى فيه التدفقات تدرجاً، بينما تواجه المصافي وأسواق المنتجات النفطية ضغوطاً لا تعكسها حركة أسعار الخام بالكامل.
وتضع هذه المفارقة السوق أمام سؤال يتجاوز الاتجاه السعري لخام "برنت": هل تقلل الأسعار حالياً من احتمال تحول الحرب إلى صراع طويل يمتد لأشهر أو أعوام، وما الأخطار التي لم تسعّرها بالكامل بعد في الشحن والتأمين والتكرير واستنزاف المخزونات؟
الفجوة بين السعر والإمدادات
وفي السياق ارتفع خام "برنت" أمس الخميس، بمقدار 1.16 دولار إلى نحو 89 دولاراً للبرميل، بعد ثلاثة أيام متتالية من التراجع، مع عودة المخاوف من تعثر المسار الدبلوماسي بين الولايات المتحدة وإيران.
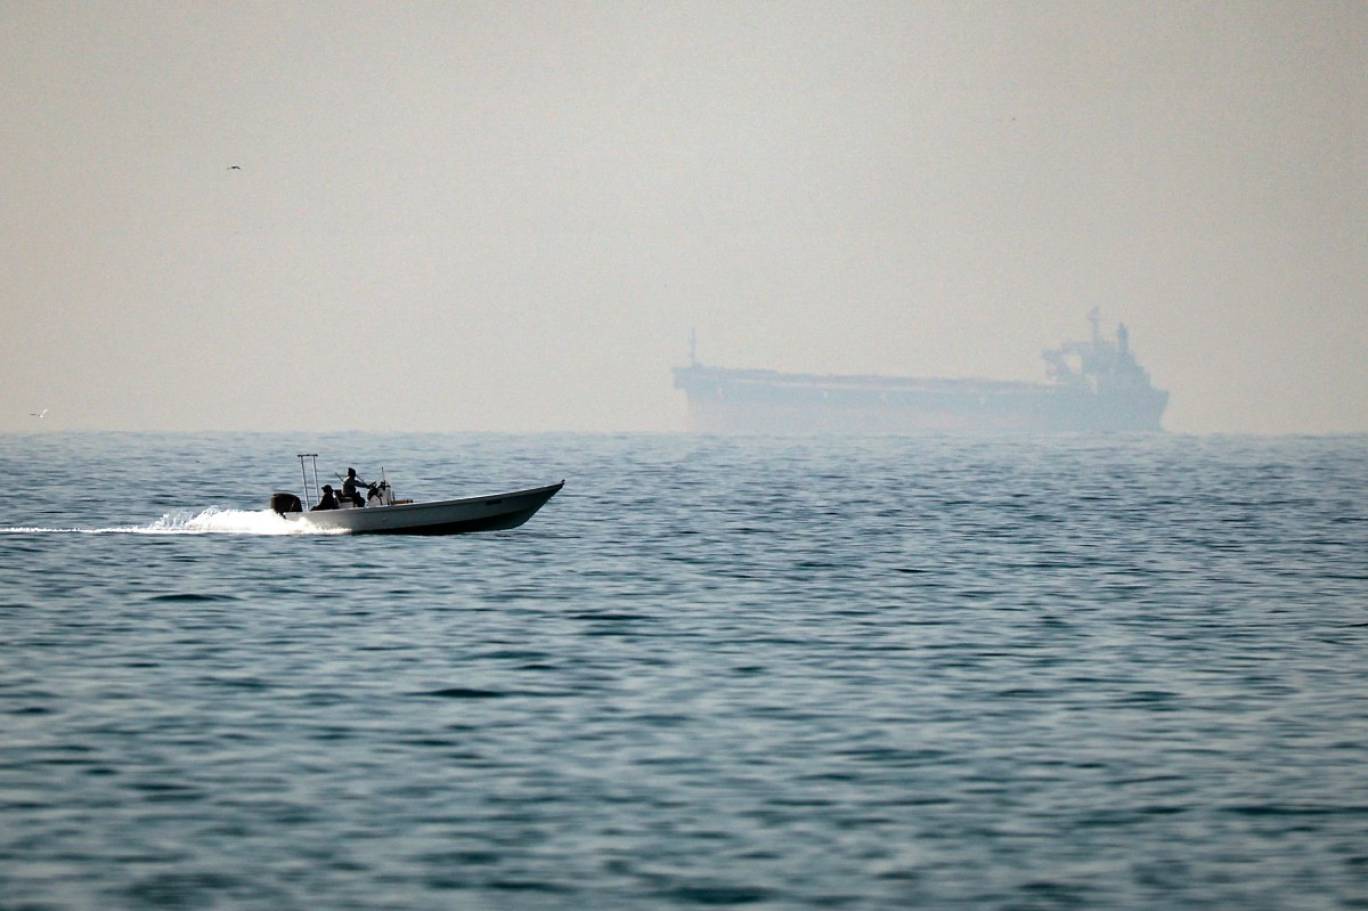
ويعكس هذا التقلب أن السوق لا تزال شديدة الحساسية لأي إشارة سياسية يمكن أن تفتح الطريق أمام استعادة حركة الملاحة، فيما يظل مضيق هرمز ممراً يمر عبره نحو خمس إمدادات النفط والغاز الطبيعي المسال العالمية في الظروف الطبيعية.
وتشير أحدث بيانات وكالة الطاقة الدولية إلى أن المخزونات العالمية المرصودة تراجعت 69 مليون برميل خلال يوليو (تموز) الماضي، ليصل السحب التراكمي منذ بداية الحرب إلى نحو 410 ملايين برميل.
وفي الوقت نفسه، ظل إنتاج الخليج أقل بصورة كبيرة من مستوياته السابقة للأزمة، مما يعني أن جزءاً من التوازن الحالي للسوق يعتمد على المخزونات وقدرة المنتجين والمستهلكين على إعادة توجيه التدفقات.
ولا يقتصر الضغط على الخام، إذ بقيت طاقة التكرير العالمية تحت ضغط واضح، بينما تراجعت تجارة المنتجات النفطية المنقولة بحراً، في وقت ارتفعت فيه هوامش بعض المنتجات، خصوصاً الديزل ووقود الطائرات والبنزين.
ويكشف ذلك أن الصدمة لا تتعلق وحسب بعدد البراميل التي فقدتها السوق، وإنما أيضاً بقدرتها على نقل الخام وتكريره وتحويله إلى منتجات تصل إلى المستهلك في الوقت المناسب.
تسعير الاضطراب الممتد
وأكد متخصصون في الشأن النفطي لـ"اندبندنت عربية"، أن السوق انتقلت من تسعير خطر الإغلاق الكامل لمضيق هرمز إلى تسعير قدرة منظومة الطاقة على العمل في ظل اضطراب ممتد، ولذلك لا يعكس سعر الخام وحده حجم الصدمة، إذ تدخل في المعادلة حركة الناقلات وكلفة التأمين وتوافر المصافي ومسارات التصدير.
ويعتقدون أن المخزونات الاستراتيجية والتجارية وخطوط الأنابيب والمسارات البديلة منحت السوق هامشاً لامتصاص جزء من الاضطراب، لكنها لا تستطيع تعويض التدفقات المعتادة عبر هرمز بالكامل، خصوصاً إذا امتدت الأزمة إلى الشحن والتكرير أو تزامنت مع اضطرابات في ممرات بديلة.
وبحسب هذه القراءة، فإن الخطر قد ينتقل تدرجاً من نقص الخام إلى نقص المنتجات النفطية، لأن تعطل النقل والتكرير يمكن أن يرفع كلفة الديزل ووقود الطائرات والبنزين حتى في حال عدم تسجيل نقص مماثل في كميات الخام، مما يجعل استمرار الحرب لأشهر اختباراً لقدرة السوق على إبقاء علاوة الأخطار ضمن نطاق موقت.
استقرار ملاحي
فيرى المتخصص في شؤون النفط كامل الحرمي أن السوق تخلصت من جزء كبير من علاوة الخطر المباشر، لكنها لا تزال تحتفظ بعلاوة مرتبطة بعدم اليقين حول سرعة عودة الملاحة وحركة التأمين البحري.
وأشار الحرمي إلى أن عودة الأسعار إلى مستويات أكثر استقراراً ستظل مرتبطة بانتظام التدفقات عبر هرمز واتجاه الطلب الآسيوي، خصوصاً من الصين والهند، مؤكداً أن الاتفاقات السياسية لا تكفي وحدها لعودة السوق إلى طبيعتها ما لم تتحول إلى استقرار ملاحي مستدام.
خريطة الإمدادات
ويرى مستشار الطاقة في شركة "هوك للطاقة" خالد العوضي أن أزمة هرمز دفعت سوق الطاقة إلى مرحلة إعادة رسم لخريطة الإمدادات، مع تسارع البحث عن مخزونات أكبر ومسارات برية وبحرية بديلة.
وأوضح أن قدرة الأسواق على التكيف باتت مرتبطة بتطوير خطوط الأنابيب والموانئ والمسارات البديلة لتقليل الاعتماد على المضيق مستقبلاً، لكن هذه البدائل تخفف أثر الصدمة ولا تلغي كلفة النقل الإضافية ولا تعوض الطاقة المفقودة فوراً.
اقرأ المزيد
يحتوي هذا القسم على المقلات ذات صلة, الموضوعة في (Related Nodes field)
ويرى رئيس قسم الأبحاث لدى شركة "إيكويتي غروب" رائد الخضر أن الأزمة تحولت من مجرد صدمة سعرية إلى اختبار هيكلي لأمن الإمدادات، مع ارتفاع كلفة الشحن والتأمين وتراجع المخزونات.
وأشار إلى أن زيادة الاعتماد على خطوط الأنابيب، وفي مقدمها خط شرق ـ غرب السعودي، ومسارات الشحن البديلة يمكن أن تخفف جزءاً من أثر اضطراب هرمز، لكنها ترفع كلفة النقل وتحد من مرونة الإمدادات، فيما تجعل محدودية المخزونات السوق أكثر حساسية لأي اضطراب جديد.
التدفقات تحدد مسار الأسعار
وتتقاطع هذه القراءة مع تقديرات المؤسسات المالية الكبرى، وإن اختلفت في حجم الصدمة المحتملة، فقد أبقى بنك "غولدمان ساكس" السيناريو الأساس لبرنت عند متوسط 80 دولاراً للبرميل في الربع الأخير من 2026 و75 دولاراً في 2027، لكنه يرى أن استمرار اضطراب مضيق هرمز يمكن أن يدفع الأسعار إلى مستويات أعلى بكثير، بما يعكس الفارق بين سيناريو عودة التدفقات وسيناريو استمرار الاختناق.
أما "مورغان ستانلي" فيربط توقعاته بتعافي تدفقات النفط عبر هرمز، ويرى أن عودة جزء كبير من التدفقات ستكون عاملاً أساساً في إعادة توازن السوق خلال 2027.
وتنسجم هذه القراءة مع تركيز المتخصصين على أن السعر لا يستطيع الاستقرار بصورة مستدامة ما لم تستعد حركة النفط الفعلية مسارها الطبيعي.
سيناريو التعافي التدرجي
وفي المقابل، يفترض بنك "إتش إس بي سي" عودة صادرات الخليج إلى مستويات أقرب إلى طبيعتها بحلول نهاية سبتمبر (أيلول) المقبل، مع تعافي حركة هرمز إلى نحو 80 في المئة من مستويات ما قبل الصراع، ويرى أن تحقق ذلك سيعيد السوق إلى فائض بدءاً من الربع الأخير من 2026.
وهذا السيناريو يتقاطع مباشرة مع تقدير الحرمي بأن استقرار الملاحة هو مفتاح انحسار علاوة الأخطار، ومع قراءة العوضي بأن إعادة ترتيب التدفقات تحتاج وقتاً حتى بعد تحسن حركة الشحن.
اختبار الصمود الطويل
وتكشف هذه التقديرات أن الخلاف الحقيقي بين المؤسسات المالية والمتخصصين لا يدور حول وجود الأخطار، وإنما حول مدى استمرارها وقدرة السوق على امتصاصها.
فإذا عادت الملاحة بصورة مستقرة وتعافت المخزونات، يمكن لعلاوة الأخطار أن تنكمش تدرجاً، أما إذا طال اضطراب هرمز، فإن اتساع الفجوة بين السيناريو الأساس والسيناريو الصاعد لدى المؤسسات الكبرى يعني أن السوق قد تعيد تسعير الأخطار بسرعة.
فما تسعّره أسواق النفط اليوم هو رهان على أن الانفراج السياسي سيأتي قبل اكتمال عودة الإمدادات إلى طبيعتها، لكن استمرار الحرب قد يقلب هذه المعادلة.
فالاختبار الحقيقي لا يكمن في مستوى سعر خام برنت خلال جلسة أو أسبوع، بل في المدة التي تستطيع خلالها المخزونات والمسارات البديلة والشحن والتكرير تعويض اضطراب التدفقات عبر هرمز.
وإذا امتدت الحرب لأشهر أو أعوام، فلن تبقى علاوة الأخطار مجرد استجابة موقتة لصدمة جيوسياسية، بل قد تصبح جزءاً أكثر ثباتاً من كلفة إنتاج النفط ونقله وتكريره، وعندها لن يكون السؤال متى تعود السوق إلى ما كانت عليه، وإنما كيف ستعيد تسعير النفط إذا أصبحت الحرب الطويلة جزءاً من واقع الطاقة.