

ملخص
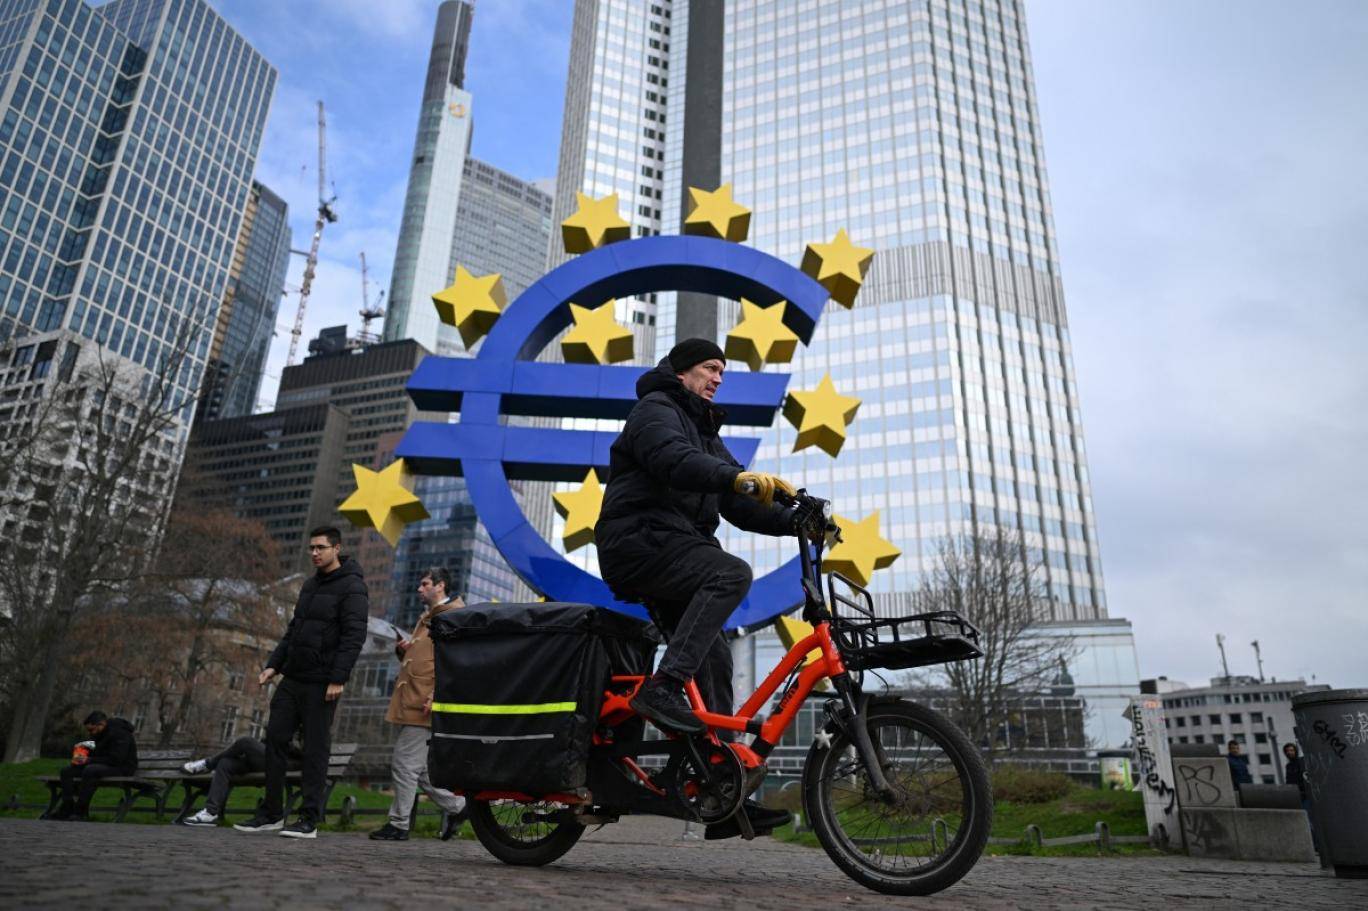
تبدو منطقة اليورو أكثر قدرة على احتواء اضطرابات ديون فرنسا مقارنة بأزمة الديون التي هزت المنطقة قبل نحو 15 عاماً، بفضل تحسن الأوضاع الاقتصادية وتراجع الاعتماد على التمويل الخارجي وامتلاك البنك المركزي الأوروبي أدوات للتدخل في أسواق السندات.
استخلصت منطقة اليورو دروساً من أزمة الديون السابقة، مما يجعل تكرار تلك المرحلة الصعبة أمراً مستبعداً في الوقت الراهن، بينما تحاول فرنسا معالجة مشكلاتها المالية.
وتراجعت أسعار السندات الحكومية الفرنسية بوتيرة أكبر من نظيراتها خلال الأسابيع الأخيرة، مع تهديد الجمود السياسي والاحتجاجات العنيفة، قبيل انتخابات أبريل (نيسان) 2027، بتأخير الإجراءات الرامية إلى احتواء اتساع عجز الموازنة والتزايد السريع في الدين العام.
وبلغت عوائد السندات الفرنسية أعلى مستوياتها منذ الأعوام الأولى من القرن الحالي، فيما اتسع الفارق بينها وبين السندات الألمانية المنخفضة الأخطار إلى أكبر مستوى منذ أزمة الديون.
وأثارت المشكلات الفرنسية بعض الاضطرابات في أسواق السندات الحكومية لدول أخرى مرتفعة المديونية، مثل إيطاليا واليونان، لكن احتمال تكرار أزمة ديون منطقة اليورو يبدو محدوداً في الوقت الراهن.
الاعتماد الأقل على التمويل الخارجي يحد من أخطار العدوى
تتمتع معظم اقتصادات منطقة اليورو اليوم بأوضاع أفضل مما كانت عليه في عام 2010، وأصبحت أقل اعتماداً على التمويل الخارجي، وينطبق ذلك على فرنسا أيضاً، وكذلك على الاقتصادات التي كانت في قلب الأزمة السابقة، باستثناء اليونان.
وقال كبير الاقتصاديين في مجموعة "لومبارد أودييه" سامي شعار لصحيفة "وول ستريت جورنال"، إن "الحاجات التمويلية أقل بكثير".
ويُعد عجز الحساب الجاري أحد المؤشرات الرئيسة على مدى اعتماد الاقتصاد على مصادر التمويل الخارجية، فعندما يواجه بلد ما أزمة ديون، غالباً ما تكون الفجوة كبيرة بين إيراداته من صادرات السلع والخدمات ودخل استثماراته، من جهة، وإنفاقه على هذه البنود من جهة أخرى.
وخلال الأعوام الأربعة التي سبقت اندلاع أزمة الديون اليونانية في عام 2009، تجاوز متوسط عجز الحساب الجاري في اليونان 10 في المئة من الناتج الاقتصادي السنوي، وواجهت البرتغال اختلالات مماثلة.
أما فرنسا فمن المتوقع أن يبلغ متوسط عجز حسابها الجاري نحو 0.6 في المئة من الناتج المحلي الإجمالي خلال الأعوام الأربعة المنتهية في عام 2026، والعام الماضي، سجلت إيرلندا وإيطاليا وإسبانيا والبرتغال فوائض في الحساب الجاري، أي إن إيراداتها تجاوزت نفقاتها.
وبعبارة أخرى، قد تكون الحكومة الفرنسية تنفق أكثر مما ينبغي على المعاشات التقاعدية، مما يؤدي إلى تراكم الديون، لكن الاقتصاد الفرنسي ككل لا يعتمد على التمويل الخارجي، وهذا يقلل من أحد مصادر الهشاشة التي قد تحول مشكلة مالية إلى أزمة عندما يفقد المستثمرون الثقة فجأة.
أدوات أوروبية جديدة لاحتواء انتقال الأزمة
لذلك، يُرجح أن تكون أخطار انتقال العدوى المالية على نطاق واسع أقل مما كانت عليه قبل 15 عاماً.
ويتمثل التغيير الرئيس الآخر في أن منطقة اليورو باتت تمتلك أدوات تهدف إلى معالجة مواطن الضعف الناجمة عن طبيعة بنيتها الاقتصادية والنقدية.
وجود 21 سوقاً منفصلة للسندات الحكومية يجعل المنطقة مختلفة عن تكتلات اقتصادية أخرى، مثل الولايات المتحدة، وقد تؤدي المشكلات في دولة واحدة، كما حدث في اليونان منذ عام 2009 وإيطاليا في عام 2018 وفرنسا حالياً، إلى ارتفاع عوائد السندات في دول أخرى، حتى عندما لا يطرأ تغير كبير على أوضاعها الاقتصادية أو مستويات ديونها، لكن البنك المركزي الأوروبي بات يعترف بأن هذه العدوى تمثل خللاً في بنية المنطقة، ولا يعتبرها بالضرورة انعكاساً لسياسات مالية غير مسؤولة أو سوء إدارة اقتصادية، وبدلاً من ذلك، يرى أن انتقال الاضطرابات ينبغي احتواؤه قبل أن يتسبب في أضرار أوسع.
أداة حماية انتقال السياسة النقدية
أعلن البنك المركزي الأوروبي في يوليو (تموز) 2022 أداة حماية انتقال السياسة النقدية، التي تمثل خط الدفاع الأول لديه في مواجهة "ديناميكيات السوق غير المبررة وغير المنظمة".
اقرأ المزيد
يحتوي هذا القسم على المقلات ذات صلة, الموضوعة في (Related Nodes field)
وتتيح الأداة للبنك شراء السندات الحكومية التي تصل آجال استحقاقها إلى 10 أعوام، بهدف مواجهة الارتفاعات الحادة في العوائد التي تندرج ضمن هذه الفئة، من دون وضع حد أقصى لحجم المشتريات.
وتخضع الاستفادة من الأداة لشروط، لكن معظم دول منطقة اليورو تبدو مؤهلة للحصول على الدعم إذا ارتفعت عوائد سنداتها لأسباب لا ترتبط بسياساتها المالية غير المسؤولة.
ويرى بعض الاقتصاديين أن هذه الشروط قد تستبعد دولة مثل فرنسا، التي اعتبرها الاتحاد الأوروبي مخالفة لقواعد الموازنة، وأخضعها لإجراء العجز المفرط، لكن الأمر ليس بهذه البساطة، إذ قد تظل الدولة مؤهلة للمساعدة ما دامت حكومتها تعمل على إعادة أوضاعها المالية إلى المسار الصحيح وتتبع توصيات المفوضية الأوروبية.
وقال كبير الاقتصاديين في مجموعة "أكسا" جيل موك إن "قواعد تفعيل أداة حماية انتقال السياسة النقدية، الموجزة على نحو لافت، تتمتع على الأرجح بمرونة كافية للسماح بالتدخل لمصلحة فرنسا"، لكنه أضاف أن تدخل البنك المركزي الأوروبي يصبح أكثر صعوبة إذا أظهرت فرنسا تجاهلاً واضحاً للحد الأدنى من متطلبات إطار الرقابة المالية الأوروبي.
البنك المركزي الأوروبي يخفف توقعات رفع الفائدة
من الخطوات المباشرة التي اتخذها البنك المركزي الأوروبي لتخفيف الضغوط على فرنسا وغيرها من الحكومات الحد من توقعات الأسواق في شأن زيادات إضافية في أسعار الفائدة.
بعد رفع الفائدة في سبتمبر (أيلول) الماضي كان المستثمرون يتوقعون سلسلة من الزيادات اللاحقة، وهو ما كان سيضغط على أسعار السندات الحكومية الفرنسية ويدفعها إلى مزيد من التراجع، لكن مسؤولي البنك المركزي الأوروبي أخذوا في الآونة الأخيرة يقللون من احتمالات اتخاذ خطوات إضافية لرفع الفائدة، في تطور قد يساعد على تهدئة أسواق السندات والحد من ارتفاع كلفة الاقتراض الحكومي.