
ملخص
للتقليل من خطر احتمال إفلاس بعض الدول المتقدمة، يرى البعض أن عمليات البيع المكثفة للسندات، التي تؤدي إلى هبوط قيمتها، ليست كلها أمراً سلبياً.
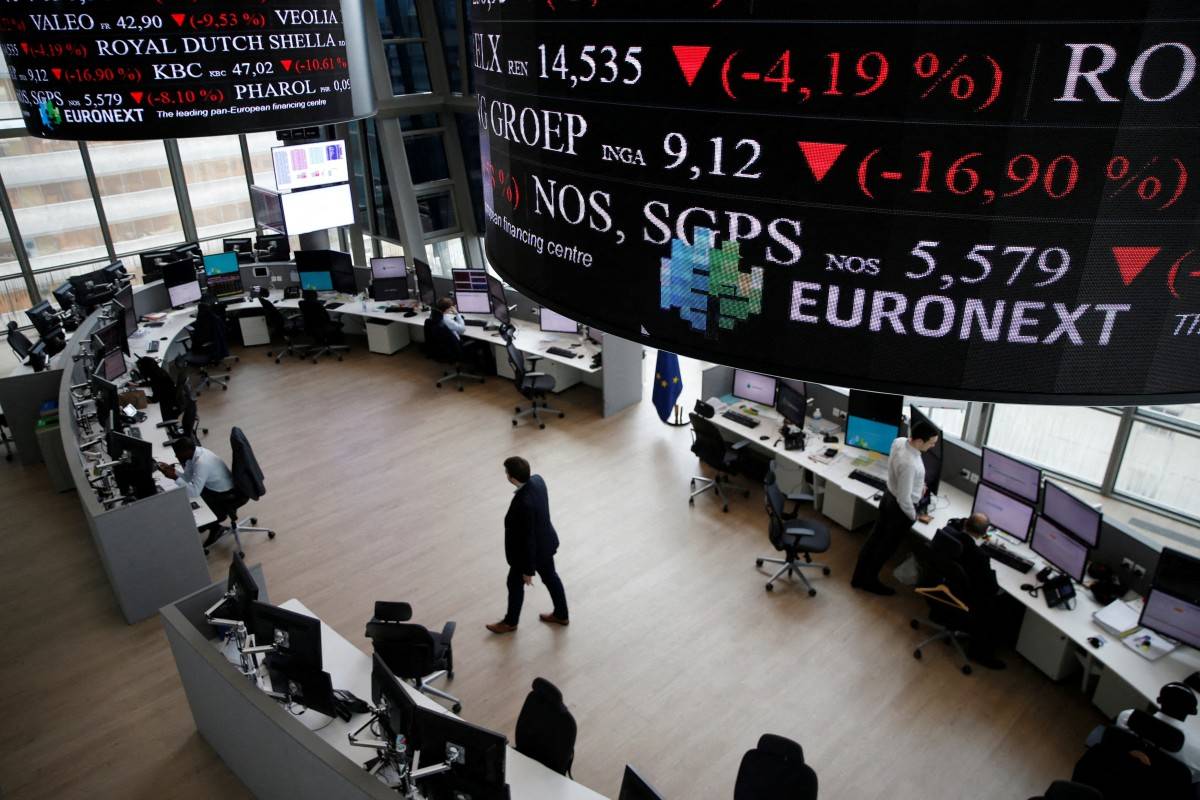
يواصل المستثمرون التخلص من سندات الدين التي في حيازتهم، وسط استمرار الاضطراب في أسواق السندات العالمية خلال الأشهر الأخيرة، وعلى رغم أن أسواق السندات في بعض البلدان ذات الاقتصادات المتقدمة قد تشهد عمليات بيع كثيفة، ومن ثم هبوط الأسعار وارتفاع العائد، لأسباب داخلية تتعلق بالاقتصاد المحلي، فإن الموجة الحالية من بيع السندات تتعلق بالاقتصاد العالمي ككل.
في تلك الحالات التي يتخلص فيها المستثمرون في الديون من سندات بلد ما، يكون ذلك لفترة قصيرة، وإذا أعاد ذلك البلد إصلاح أوضاعه المالية، تتوقف الموجة ولا تؤدي إلى تداعيات قوية في أسواق الدين العالمية. مثال على ذلك ما حدث عام 2022 في بريطانيا، مع موازنة رئيسة الوزراء ليز تراس، حين انهارت سوق السندات البريطانية، لتستقيل تراس بعد ستة أسابيع في السلطة، وتبدأ حكومة المحافظين السابقة في تهدئة الأسواق.
أما ما يجري الآن في سوق السندات، فهو موجة واسعة من البيع الكثيف للسندات، جعلت مجلة "إيكونيميست" تخصص ملفاً كاملاً لأزمة سوق السندات وتبعاتها، وكان عنوان الغلاف، "هل تنفجر سوق السندات؟".
بدأ اضطراب سوق السندات يشغل المحللين والمعلقين، بعيداً من الأداء الجيد لأسواق الأسهم وتوقعات العائدات والأرباح الجيدة للشركات في الربع الثالث من هذا العام، وتركز غالبية التحليلات والتعليقات على أن اضطرابات أسواق السندات تضر أكثر بالدول الغنية، مع تباين تأثيرها من دولة إلى أخرى.
هل تفلس الدول مثل الشركات؟
حتى ثمانينيات القرن الماضي، كان الاعتقاد السائد، وبخاصة لدى المصرفيين، أن الدول لا يمكن أن تفلس مثل الشركات، والإفلاس هنا بمعنى إعلان التخلف عن سداد الديون، واستمر هذا الاعتقاد حتى شهد العالم موجة إفلاس عدد من دول أميركا اللاتينية بعد تخلفها عن سداد ديونها في ثمانينيات وتسعينيات القرن الماضي، وتكرر الأمر منذ ذلك الحين في مناطق أخرى.
في ظل استمرار هبوط قيمة سندات الدين وارتفاع العائد عليها حالياً، يُخشى أن تكون الموجة التالية من التخلف عن سداد الديون (الإفلاس) في الدول ذات الاقتصادات المتقدمة، فهل هناك ما يبرر تلك المخاوف، أم أنها مغالاة في التشاؤم في شأن تأثير اضطرابات سوق السندات في اقتصادات الدول الغنية؟ ليست هناك إجابة حاسمة عن هذا التساؤل، إنما هناك محاولات للتحليل وتوقعات، من بينها ملف مجلة «إيكونيميست» الأخير.
قبل خمسة أعوام، حين كانت أسعار الفائدة في غالب الاقتصادات المتقدمة قريبة من الصفر، انخفضت كلفة الاقتراض حتى بدا أحياناً أن الدين العام بلا أي كلفة تقريباً، أما الآن، وفي ظل البيع الكثيف للسندات، فتدفع غالبية الدول الغنية أضعاف ما كانت تدفعه من قبل لخدمة ديونها في نهاية القرن الماضي وبداية هذا القرن.
وبحسب كل البيانات الرسمية المتاحة من الدول الكبرى، تضاعفت نسبة ديونها إلى الناتج المحلي الإجمالي خلال الربع القرن الأخير، وحتى قبل موجة البيع الهائلة في أسواق السندات أخيراً، كانت حكومات الدول المتقدمة ستدفع هذا العام ما يصل إلى ثمانية في المئة من عائداتها الضريبية فوائدَ لديونها فقط، بخلاف أقساطها المستحقة.
ومع موجة ارتفاع العائد الآن، سيكون على حكومات تلك الدول أن تدفع أكثر لخدمة ديونها السابقة، بينما ستظل مضطرة إلى الاقتراض بمبالغ أكبر، وكل ذلك يشكل ضغطاً غير مسبوق على موازناتها، وبما أن هذا الوضع لا يمكن أن يستمر إلى ما لا نهاية، فإن المستثمرين في سندات الدين سيغيرون موقفهم في لحظة ما، وهو ما قد يعني انفجار سوق السندات الذي يحذر منه البعض.
سوق السندات وتعقيداتها
للتقليل من خطر احتمال إفلاس بعض الدول المتقدمة، يرى البعض أن عمليات البيع المكثفة للسندات، التي تؤدي إلى هبوط قيمتها، ليست كلها أمراً سلبياً، فالاقتصاد الأكبر في العالم، الولايات المتحدة، ينمو بصورة جيدة، بمعدل يزيد على ثلاثة في المئة في المتوسط، ومؤشراته الكلية، من معدلات التوظيف إلى معدلات الإنتاجية، تشهد تحسناً. وكل ذلك يشجع الاستثمار.
لكن الاستثمار يحتاج إلى الاقتراض، أي إلى مزيد من الديون، ومع تنافس شركات الذكاء الاصطناعي مع الحكومات على رأس المال المتاح للإقراض في الأسواق، سينتهي الأمر بارتفاع أسعار الفائدة، ويضغط هذا التنافس على عائد السندات باتجاه الارتفاع أكثر.
وإلى جانب تعقيدات العوامل التقنية لسوق السندات، مثل تنافس الشركات والحكومات على الاقتراض من السوق عبر إصدار السندات، هناك أيضاً مخاوف أخرى تدفع المستثمرين إلى الخروج من السوق، وفي مقدمة تلك المخاوف صعود الشعبوية السياسية في الدول المتقدمة، بصورة تهدد الأسس التي تعمل عليها الأسواق، بما فيها أسواق السندات.
اقرأ المزيد
يحتوي هذا القسم على المقلات ذات صلة, الموضوعة في (Related Nodes field)
والمثال الأوضح هو سياسات الرئيس الأميركي دونالد ترمب، الذي صرّح بأن التضخم يمكن أن يخفض الدين "بسرعة جداً"، لذا يواصل الضغط على الاحتياط الفيدرالي (البنك المركزي الأميركي) لخفض أسعار الفائدة. لكن الأمر لا يقتصر على أميركا، فالشعبوية السياسية تنتشر في الدول المتقدمة، وقد أدت تصريحات المرشحين للرئاسة الفرنسية أخيراً، من اليمين الشعبوي إلى اليسار الشعبوي، إلى اضطراب سوق السندات الفرنسية.
وهناك تصور لدى الاقتصاديين والمحللين وبعض المتعاملين في الأسواق بأن ارتفاع العائد على السندات ربما يقلل من فرص رفع أسعار الفائدة، وكأن سوق السندات تقوم بمهمة البنوك المركزية في وقف غليان الطلب، إلا أن مذكرة لشركة "كابيتال إيكونوميكس" الاستشارية، صدرت هذا الأسبوع، أشارت إلى أن هذا التصور ليس صحيحاً تماماً.
ويرى كبير اقتصاديي الشركة، سايمون ماك آدم، أن ارتفاع أسعار الفائدة على قروض الرهن العقاري والقروض الأخرى في الأوان الأخيرة يعود بالأساس إلى توقعات المستثمرين والمقرضين بأن البنوك المركزية ستواصل رفع أسعار الفائدة، إلا أن ذلك لا يعكس عوامل حقيقية في سوق الائتمان، لذا، إذا لم ترتفع أسعار الفائدة كما هو متوقع، فمن المنتظر أن تنخفض معدلات الفائدة على القروض.
تباين تأثير اضطراب سوق السندات
إذا كانت مشكلة الدين العام وتطورات أسواق السندات تهدد اقتصادات الدول الغنية، فليست كل تلك الدول سواء في تأثرها، فالاقتصاد الأميركي، مثلاً، على رغم أن لديه أكبر مديونية في العالم، يتمتع بميزة أن أميركا لديها عملة الاحتياط العالمية، وهي الدولار.
وتصدر كل الديون السيادية الأميركية بعملتها التي تتحكم في قيمتها من خلال سياستها النقدية. ومع ذلك، فإن العجز في الموازنة الفيدرالية الأميركية، البالغ ستة في المئة من الناتج المحلي الإجمالي، يمثل خطورة حقيقية.
أما اليابان، التي تمثل مصدر خطر كبيراً لدى المستثمرين في أسواق السندات، فعلى رغم ارتفاع العائد على سندات دينها السيادي إلى مستوى لم يُسجل منذ عام 1996، فإن السياسات الحكومية تحاول احتواء الوضع، وحتى الآن، لم تلجأ الحكومة اليابانية إلى بيع أصولها الخارجية لضبط أوضاعها المالية، وهو أمر إذا حدث فقد يعني شرارة الانفجار في سوق السندات.
وتبقى دول أوروبا الحلقة الأضعف في أزمة ديون الدول الغنية وتأثير اضطراب أسواق السندات فيها، وداخل أوروبا ذاتها، هناك تباين في أوضاع دولها من حيث أوضاعها المالية وضبط موازناتها، ومن ثم حجم تعرضها لأخطار أزمة أسواق السندات، فدول مثل ألمانيا وسويسرا والسويد، مثلاً، تظل أوضاعها المالية منضبطة نسبياً.
أما بريطانيا، فعلى رغم أنها تغلبت على أزمة التخلص من سنداتها السيادية عام 2022، فإن أوضاعها المالية العامة لا تزال تعاني ضغط خدمة الدين والحاجة إلى الاقتراض لسد العجز، وكذلك إيطاليا، التي تبلغ نسبة الدين العام إلى الناتج المحلي الإجمالي فيها 129 في المئة، وهي في وضع غير قابل للاستمرار، والآن، تواجه فرنسا ضغوطاً على سنداتها السيادية من جانب المستثمرين لأسباب داخلية.