
ملخص
مع أنه لا توجد علاقة مباشرة بين أسعار النفط وأسعار سندات الدين، إلا أن ارتفاع كلفة الطاقة عموماً يعني زيادة احتمالات ارتفاع معدلات التضخم، مما يعزز توقعات أن تلجأ البنوك المركزية إلى رفع أسعار الفائدة.
واصل المستثمرون بيع السندات هذا الأسبوع، مما أدى إلى ارتفاع العائد عليها إلى أعلى مستوى منذ الأزمة المالية العالمية في 2007-2009. ويتناسب معدل العائد على سندات الدين عكسياً مع سعرها، أي كلما هبط سعر السند ارتفع العائد عليه، والعكس بالعكس، ونتيجة عمليات البيع الكثيفة، تهبط أسعار السندات ويرتفع العائد عليها.
ومع تخلص المتعاملين من حيازاتهم من السندات، ارتفع العائد على سندات الخزانة الأميركية المتوسطة الأجل لمدة 10 أعوام إلى نسبة 5.2 في المئة، وتعد تلك السندات المعيار القياسي في سوق السندات العالمية.
وارتفع العائد على سندات الدين اليابانية القصيرة الأجل لمدة عامين ليقترب من حاجز اثنين في المئة، الذي لم تصل إليه تلك السندات منذ عام 1995. وربما كانت سندات الدين الصينية الوحيدة التي لم تشهد ارتفاعاً، ويعود ذلك إلى أن سوق الائتمان الصينية شبه منفصلة عن السوق العالمية.
على رغم أن سوق السندات تشهد اضطراباً منذ فترة، فإن السبب المباشر لهبوط أسعارها وارتفاع العائد عليها مع بداية تعاملات هذا الأسبوع في آسيا صباح الإثنين كان ارتفاع أسعار النفط فوق 106 دولارات للبرميل.
ومع أنه لا توجد علاقة مباشرة بين أسعار النفط وأسعار سندات الدين، إلا أن ارتفاع كلفة الطاقة عموماً يعني زيادة احتمالات ارتفاع معدلات التضخم، مما يعزز توقعات أن تلجأ البنوك المركزية إلى رفع أسعار الفائدة.
التنافس على الاقتراض
ربما لا يكون ارتفاع أسعار النفط الخام سبباً في اضطراب سوق السندات، بل الارتفاع في أسعار مشتقات البترول المكررة، ولا يعود ارتفاع أسعار المشتقات، كالديزل والبنزين ووقود الطائرات، إلى نقص إمدادات النفط الخام، إنما لأسباب تتعلق بطاقة التكرير العالمية، فقد انخفضت طاقة التكرير في أوروبا وآسيا أخيراً، مما أدى إلى نقص المشتقات وارتفاع أسعارها، كما يقول نروبرت لينغ من شركة "إنفستكو" الاستثمارية في مقابلة مع "فاينانشيال تايمز".
يضيف لينغ "تركيزنا الحقيقي حالياً هو على المنتجات المكررة... هذا هو ما نتابعه وننظر إليه، فأسعار المنتجات المكررة مرتفعة الآن وليس نتيجة صدمة معروض".
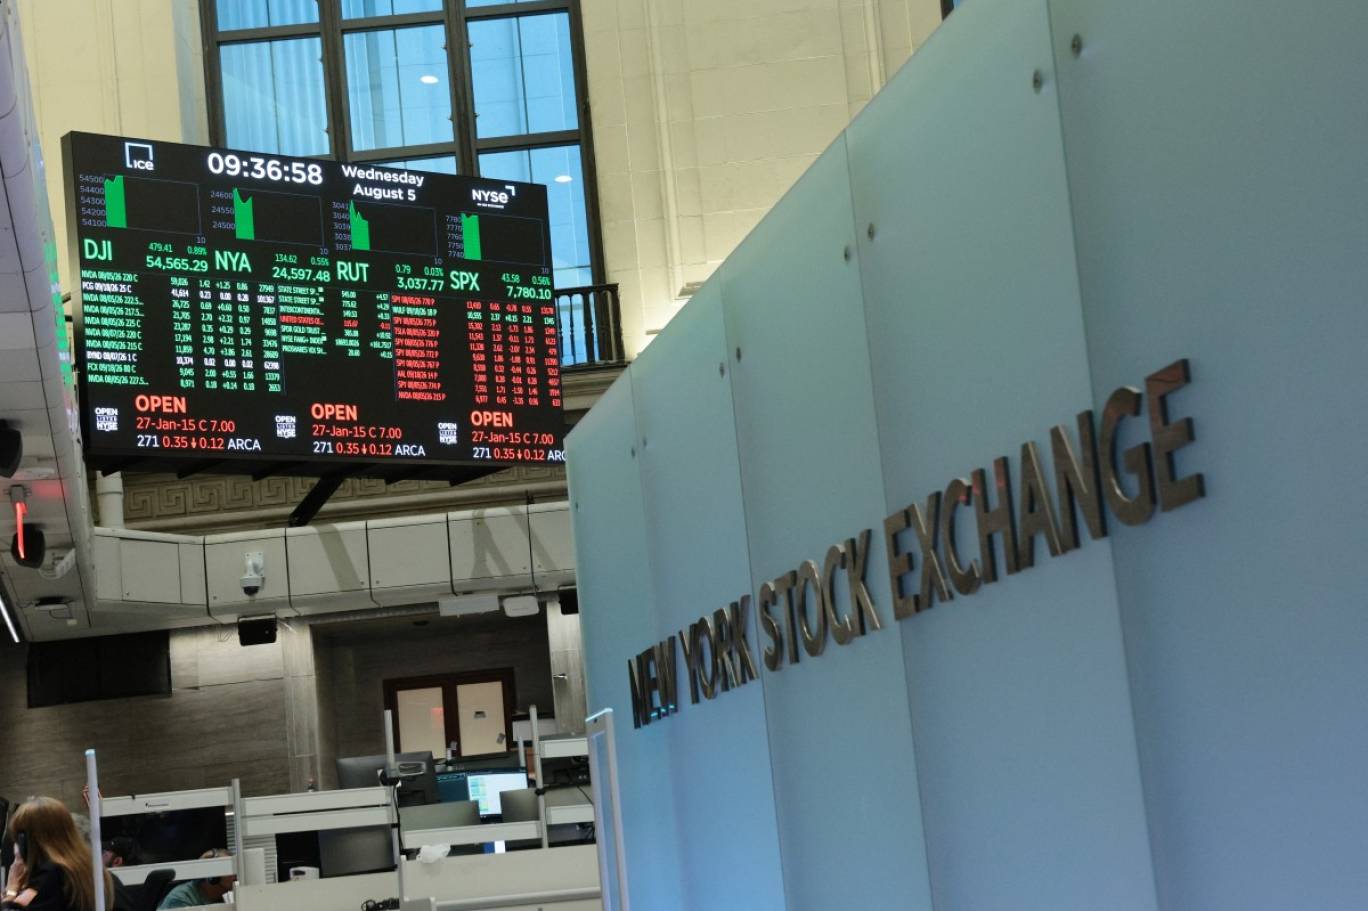
ما يثير القلق الآن أن الاضطراب في سوق السندات بدأ ينتقل إلى الأسواق الأخرى، من سوق الأسهم إلى سوق المعادن والسلع، فقد فتحت الأسواق مطلع الأسبوع على تراجع في المؤشرات الآسيوية، ويتوقع أن تحذو الأوروبية والأميركية حذوها.
هذا إضافة إلى تراجع أسعار الذهب بنسبة اثنين في المئة لتصل إلى 4.2 ألف دولار للأونصة، ومما يفاقم مشكلة سوق السندات أن اقتراض شركات الذكاء الاصطناعي الكبرى من طريق إصدار سندات دين الشركات يزيد التنافس على رأس المال في أسواق الائتمان، ليس بين الشركات فحسب، إنما بين اقتراض الشركات واقتراض الحكومات بإصدار سندات دين سيادية.
وتزيد إصدارات الشركات من حجم السندات في السوق، أي المعروض منها، ومع ثبات طلب المستثمرين تنخفض أسعار السندات، فما بالك مع عمليات البيع أيضاً التي تزيد المعروض أكثر، ومن هنا يرتفع معدل العائد.
مع التنافس على رأس المال للإقراض من خلال إصدار السندات، للشركات والحكومات، تتوقع الأسواق والمستثمرون أن يؤدي ارتفاع معدل التضخم مع نمو الاقتصاد إلى اضطرار البنوك المركزية إلى رفع أسعار الفائدة. وهنا تبدأ عمليات كبيرة للمضاربة على العملات، وتخرج الأموال من سوق السندات إلى أسواق العملات، بخاصة في الاقتصادات الصاعدة والنامية ذات الفائدة العالية أصلاً.
يختلف الاضطراب الحالي في سوق السندات عن اضطرابات سابقة، كان آخرها العام الماضي حين ارتفع العائد على السندات عقب إعلان الرئيس الأميركي دونالد ترمب فرض رسوم أميركية واسعة النطاق على كل الشركاء التجاريين، فقد كان ارتفاعاً قصير الأمد في مطلع أبريل (نيسان) 2025، إذ أعلن ترمب بعد أيام تعليق تلك التعريفة الجمركية، فعادت سوق السندات للاستقرار.
تأثير اضطراب السندات في الحكومات
قد لا تتأثر الشركات كثيراً باضطراب سوق السندات، فحتى مع ارتفاع العائد يمكن لتلك الشركات الاقتراض من السوق بطرق أخرى غير إصدار سندات دين، إلا أن غالبية الشركات تظل بالطبع تحت ضغط ارتفاع كلفة الاقتراض مع زيادة نسبة العائد على سنداتها.
المتضرر الأكبر هي الحكومات التي تصدر سندات دين سيادية لتمويل موازناتها، فمن شأن ارتفاع العائد على السندات وهبوط قيمتها أن يزيد الأعباء على الخزانة العامة مع ارتفاع كلفة الدين، ومن ثم زيادة عجز الموازنة والاضطرار إلى تقليص مخصصات الإنفاق العام، إلى جانب الاقتراض مجدداً لسد فجوة العجز.
على سبيل المثال، في أكبر بلد مدين في العالم، ارتفعت فاتورة سداد فوائد الدين العام في الولايات المتحدة إلى نحو 1.38 تريليون دولار، وذلك بعد فشل كل محاولات وزير الخزانة الأميركي سكوت بيسنت التدخل في سوق السندات لوقف انهيار قيمتها وارتفاع العائد عليها.
وفي ظل نمو الاقتصاد الأميركي بصورة جيدة، كما أظهرت مؤشرات الاقتصاد الكلي الصادرة الأسبوع الماضي، تزيد احتمالات أن يرفع "الاحتياطي الفيدرالي" (البنك المركزي الأميركي) سعر الفائدة مرة أخرى قبل نهاية العام، وذلك بعد رفعها هذا الشهر بنسبة ربع نقطة مئوية (0.25 في المئة) للمرة الأولى منذ 2023.
يعني ذلك أن كلفة خدمة الدين العام على الخزانة الأميركية سترتفع أكثر، ومن ثم يزيد عجز الموازنة الذي ستضطر إلى محاولة تقليصه بمزيد من الاقتراض. ومع تجاوز الدين العام، الذي زاد على 41 تريليون دولار، سقف الاقتراض الذي يقره الكونغرس، ستواجه الإدارة الأميركية أزمة أعمق قد تؤدي إلى إغلاق الحكومة إذا لم يرفع الكونغرس سقف الاقتراض العام المقبل.
اقرأ المزيد
يحتوي هذا القسم على المقلات ذات صلة, الموضوعة في (Related Nodes field)
ربما تستطيع الولايات المتحدة، بحجم اقتصادها الكبير ومرونته العالية، تحمل ارتفاع العائد على السندات، إلا أن كثيراً من الاقتصادات الصاعدة والنامية لا تملك القدرة على مواجهة تلك الصدمات في سوق السندات، ففضلاً عن ارتفاع كلفة الاقتراض، بمعنى صعوبة الاقتراض من السوق الأولية بإصدار سندات دين سيادية لتمويل العجز الناجم عن ارتفاع كلفة الدين الحالي، تجد تلك الحكومات نفسها في وضع صعب بين شقي رحى: زيادة التزاماتها وعجز موازنتها.
التأثير في حياة الناس
لا يقتصر تأثير الاضطراب في سوق السندات على الحكومات وموازناتها، بل يمتد إلى الحياة اليومية للناس العاديين، فبداية، يؤدي ارتفاع العائد على السندات مع هبوط قيمتها إلى الضغط على الموازنات العامة، مما يعني تقليل الإنفاق الحكومي على الخدمات التي تمس حياة مواطنيها مباشرة، مثل الصحة والتعليم وغيرها.
الحكومات، في محاولتها سد فجوة العجز مع صعوبة الاقتراض من السوق بإصدار سندات، تضطر إلى زيادة الضرائب والرسوم على مواطنيها، مما يثقل كاهل الأسر التي تواجه أصلاً ارتفاع الأسعار مع زيادة معدلات التضخم.
هناك علاقة مباشرة بين تحرك أسواق السندات ومتطلبات أساسية للأسر، أولها أن زيادة العائد على السندات يعني ارتفاع أسعار الفائدة على قروض الرهن العقاري، لأن سوق الرهن العقارية تستند أصلاً إلى سندات دين لتمويله، إلى جانب مشتقات استثمارية أخرى في سوق الائتمان، لذا، ارتفع متوسط الفائدة على قروض الرهن العقاري في الولايات المتحدة أخيراً إلى نسبة تزيد على سبعة في المئة، ومتوقع ارتفاعها أكثر.
ليست فقط قروض الرهن العقاري التي تتأثر، بل أيضاً بقية أشكال القروض الاستهلاكية والشخصية، مثل قروض شراء السيارات وغيرها، فكلها ترتفع نسبة الفائدة عليها مع ارتفاع نسبة العائد على سندات الدين.
كل ذلك إضافة إلى أن ارتفاع كلفة الاقتراض على الشركات التي تقترض من السوق بإصدار سندات دين غالباً ما يمرر إلى المستهلك النهائي، لذا يتحمل الناس ارتفاع أسعار السلع والخدمات التي تنتجها وتقدمها تلك الشركات.
قد تبدو سوق السندات، إعلامياً، بعيداً من بؤرة الضوء مقارنة بأسواق الأسهم التي يتعامل فيها الناس مباشرة مع زيادة "مستثمري التجزئة" في تلك السوق، لكن اضطراب سوق السندات لا يخص فقط المستثمرين في شراء الدين أو الحكومات والشركات، إنما تأثيره الأكبر في النهاية هو في المواطن العادي وتفاصيل حياته اليومية، حتى لو بصورة غير مباشرة.