
ملخص
على رغم احتمالات تذبذب مؤشرات الأسواق في الأسابيع المتبقية على انتخابات التجديد النصفي للكونغرس، فإن توقعات بعض المحللين تؤكد أن الأسواق ستشهد انتعاشاً بعد الانتخابات، بغض النظر عن النتيجة.
لم تعد ثقة الناس قوية في نتائج استطلاعات الرأي وحسابات شركات قياس الرأي العام بالنسبة إلى الانتخابات والاستفتاءات منذ سنوات، إذ أثبتت التجربة في أحيان كثيرة أن النتائج الفعلية لتصويت الناخبين قد تأتي مغايرة لتلك التوقعات واستطلاعات الرأي المسبقة، ومع ذلك تظل تلك الاستطلاعات وتوقعات شركات الاستشارات مؤشراً على النتائج المحتملة إلى حد كبير.
في الانتخابات المهمة، التي قد تعني نتائجها تغييراً في توجه الحكومات والسياسات والتشريعات، ينظر بعضهم إلى توقعات السوق والمستثمرين باعتبارها ربما أكثر دقة في تقدير النتائج المحتملة. ليس فقط لأن "المال السياسي" لاعب مهم في حملات الانتخابات في الدول المتقدمة، بخاصة الولايات المتحدة، لكن لأن السوق لها حساباتها البعيدة نسبياً من حسابات شركات استطلاع الرأي أو الصحافة والإعلام التي قد يغلب عليها "الهوى السياسي". ولا يعني ذلك أن السوق ليس لديه "هوى" أيضاً، إنما ذلك تحكمه المصلحة المباشرة وحسابات المكسب والخسارة المالية.
تشير غالبية استطلاعات الرأي في أميركا إلى أن انتخابات التجديد النصفي للكونغرس، بمجلسيه النواب والشيوخ، ستسفر عن تغيير طفيف في مجلس النواب وربما عدم التغيير في مجلس الشيوخ. هذا التغيير، إذا جاءت النتائج متسقة مع استطلاعات الرأي، سيعني فقدان الحزب الجمهوري الحاكم الغالبية البسيطة في مجلس النواب لصالح الحزب الديمقراطي. صحيح أن بعض التوقعات تشير إلى احتمال فوز الديمقراطيين أيضاً بغالبية في مجلس الشيوخ، لكنها ليست توقعات حاسمة مثلما هو الأمر بالنسبة إلى مجلس النواب.
توقعات الأسواق
لا تختلف توقعات الأسواق والمستثمرين وخبراء المال والأعمال كثيراً عن السياق العام لاستطلاعات الرأي في توقع فوز الديمقراطيين، ولو بغالبية طفيفة جداً في مجلس النواب بالكونغرس. بالطبع يمكن للتصويت الفعلي في الانتخابات في شهر نوفمبر (تشرين الثاني) المقبل أن يأتي مغايراً لكل تلك التوقعات، سواء من استطلاعات الرأي أم تقديرات الأسواق.
يمكن لأي تطور، ولو كان بعيداً مثل الحرب في أوكرانيا أو الشرق الأوسط، أن يغير كل تلك التقديرات جذرياً، ليس لأن الناخبين الأميركيين يهتمون بالقضايا الخارجية، وإنما لأن تلك التطورات الجيوسياسية قد تؤثر مباشرة في حياتهم اليومية من خلال ارتفاع أسعار الطاقة أو غيرها من احتياجاتهم اليومية الضرورية.
لا تعبأ الأسواق كثيراً بنتائج الاستطلاعات التي تقيس مدى شعبية الرئيس الجمهوري دونالد ترمب وثقة الناس في سياسات إدارته، لكنها أيضاً لا تتجاهل تأثير نسبة الموافقة في أداء الإدارة في نتائج انتخابات الكونغرس بصورة عامة، ومع أن الأسواق والمستثمرين قد يتفاعلون بشدة مع أخبار تتعلق بالاقتصاد، حتى لو كانت نتيجة حرب عسكرية أو تجارية، إلا أنها لا تتبع المبالغة التي تصبغ استطلاعات الرأي والتغطيات الإعلامية.
إذا كان عدد كبير من رجال المال والأعمال سارعوا لزيادة تبرعاتهم لمرشحي الحزب الجمهوري الحاكم في انتخابات التجديد النصفي، فليس بهدف العمل على تغيير نتائج تشير إليها استطلاعات الرأي، إنما بالأساس للحيلولة دون حدوث "اكتساح" ديمقراطي لمجلسي الكونغرس، حتى لو كان ذلك التوقع بعيداً، فإن أصحاب الثروة لا يمكنهم المخاطرة باحتمال حدوثه.
في الوقت ذاته، يجمع المحللون والمعلقون على أن الأسواق ربما تفضل بالفعل "انقساماً سياسياً" في واشنطن، على رغم أنها تقليدياً تفضل سياسات الجمهوريين على الديمقراطيين في ما يتعلق بالاقتصاد وتشريعات المال والأعمال.
هل الانقسام أفضل للأسواق؟
يعد الانقسام في واشنطن، بمعنى أن الحزب الذي يسيطر على البيت الأبيض، أي الجناح التنفيذي للسلطة، لا تكون له الغالبية في الكونغرس، تقليدياً أفضل للأسواق والمستثمرين، إذ يمكنهم من التخطيط طويل الأجل نسبياً. ذلك أنه إذا سيطر الحزب الحاكم على الجناحين التنفيذي والتشريعي معاً، يكون من السهل عليه تمرير قوانين وتشريعات تصدم الأسواق أحياناً وتصعب على المستثمرين توقع السياسات المستقبلية.
الأسواق، بحسب الحكمة التاريخية، قد تبدو مرتاحة إلى نتائج استطلاعات الرأي الحالية التي تعطي الديمقراطيين تفوقاً بنسبة ست نقاط للفوز بغالبية مجلس النواب، بحسب أحدث تقديرات موقع "فيفتي بلس وان"، الذي يتابع كل نتائج استطلاعات الرأي المختلفة.
ويعني الانقسام بين السلطة التنفيذية والسلطة التشريعية، الأولى للجمهوريين والثانية للديمقراطيين، أنه لن تمرر قوانين لا تحظى بموافقة الحزبين، ولن تكون هناك قرارات حاسمة، إنما فترات طويلة من الجدل والنقاشات ومحاولات المواءمة.
وأسواق رأس المال سيكون عليها التحوط تجاه "انسداد الأفق" في شأن رفع سقف اقتراض الحكومة، الذي ربما يهدد أسواق السندات باضطراب موقت.
إلا أن تجربة العامين الأولين من إدارة الرئيس الأميركي دونالد ترمب تنسف تماماً هذه الحكمة التقليدية، ففي مقابلة مع شبكة "سي أن بي سي" الأميركية، يقول مدير سياسات واشنطن في شركة الخدمات المالية والبنك الاستثماري الأميركي "رايموند جيمس" إد ميلز "أحد الأمور التي تسمعها دائماً هي أن الأسواق تحب الحكومة المنقسمة، وهذا يعني أن المواقف المتطرفة لا تجرى الموافقة عليها، إلا أن ما نحذر منه هو أن التحركات الكبرى للأسواق استناداً إلى السياسات في العامين الأخيرين جاءت من قرارات السلطة التنفيذية".
يقصد بذلك أن غالبية السياسات المالية والاقتصادية لإدارة الرئيس ترمب الجمهورية لم تكن بتشريعات عبر الكونغرس، إنما بأوامر تنفيذية من الرئيس مباشرة.
يضيف إد ميلز أنه "بعد انتخابات التجديد النصفي، إذا فاز الديمقراطيون بغالبية في الأقل في مجلس النواب، فهل تعتقد أن الرئيس ترمب سيعمل بالتعاون أكثر مع الديمقراطيين؟ أم هل سيتوسع أكثر في استخدام الأوامر التنفيذية؟ تقديري أنه سيزيد من استخدام الأوامر التنفيذية".
ماذا تنتظر الأسواق؟
على رغم أن المحكمة العليا قضت بأن قانون الطوارئ الاقتصادية لا يمنح الرئيس سلطة فرض التعريفة الجمركية بالصورة التي توسع فيها على كل شركاء أميركا منذ العام الماضي، إلا أن الرئيس يواصل إصدار الأوامر التنفيذية بفرض رسوم التعريفة الجمركية، وكان آخرها على الواردات من كندا بنسبة 50 في المئة.
ومع أن مؤشرات الأسواق، إذا أخذنا مؤشر "أس أند بي 500" القياسي معياراً، دائماً ما يكون أداؤها أفضل حين تكون واشنطن منقسمة بين الحزبين عما إذا كان حزب واحد يسيطر على السلطتين التنفيذية والتشريعية، إلا أن الأمر قد يختلف مع الرئيس ترمب.
في يونيو (حزيران) الماضي، أصدر بنك "جيه بي مورغان" الاستثماري تقريراً أشار فيه إلى أنه منذ عام 1950 كان أداء مؤشر "أس أند بي 500" أفضل في ظل كونغرس منقسم عنه في ظل كونغرس يسيطر عليه حزب واحد.
لكن تقرير البنك الاستثماري خلص أيضاً إلى أنه حتى لو سيطر الديمقراطيون على الكونغرس، بما في ذلك مجلس الشيوخ، فإن "الرئيس ترمب سيظل في البيت الأبيض، وسيمنع الديمقراطيين من تمرير قوانين تتعلق بالضرائب أو المناخ أو الرعاية الصحية".
يبقى بالنسبة إلى الأسواق أن نتائج انتخابات التجديد النصفي ستؤثر أكثر في مسألة الدين الحكومي، ويتوقع غالبية المحللين والبنوك الاستثمارية والمؤسسات المالية أن سقف الدين الأميركي سيصل إلى 41.1 تريليون دولار بحلول منتصف العام المقبل. وعندها سيكون مطلوباً أن يقر الكونغرس إما رفع سقف الاقتراض أو تجميده كي تتمكن الحكومة من الاستدانة للوفاء بالتزاماتها المالية، وإذا لم يقر الكونغرس ذلك فلن تستطيع الحكومة الاقتراض وربما تضطر إلى إعلان التخلف عن سداد الدين، أي الإفلاس.
ومع أن الكونغرس رفع سقف الاقتراض العام الماضي 2025، إلا أنه في حال فوز الديمقراطيين فلن يكون سهلاً أن يسمحوا بتكرار ذلك العام المقبل، أو في الأقل لن يقبلوا برفع أو تجميد سقف الاقتراض إلا في مقابل تنازلات من إدارة ترمب في سياسات اقتصادية أخرى، وكل ذلك سيؤثر في السوق.
أشار تقرير حديث من بنك "تي دي سيكوريتيز" الاستثماري إلى أنه في حال فوز الديمقراطيين بالغالبية في مجلسي الكونغرس، فإن "الحكومة المنقسمة قد تجعل من رفع أو تعليق سقف الدين عملية في غاية الصعوبة، على رغم أن موجة اكتساح ديمقراطية ستجعل الأمر أقل تعقيداً، مع أننا نتوقع أنه سيرفع سقف الاقتراض في النهاية، إلا أن المناقشات والمساومات ستكون صعبة جداً".
وضع السوق قبل الانتخابات
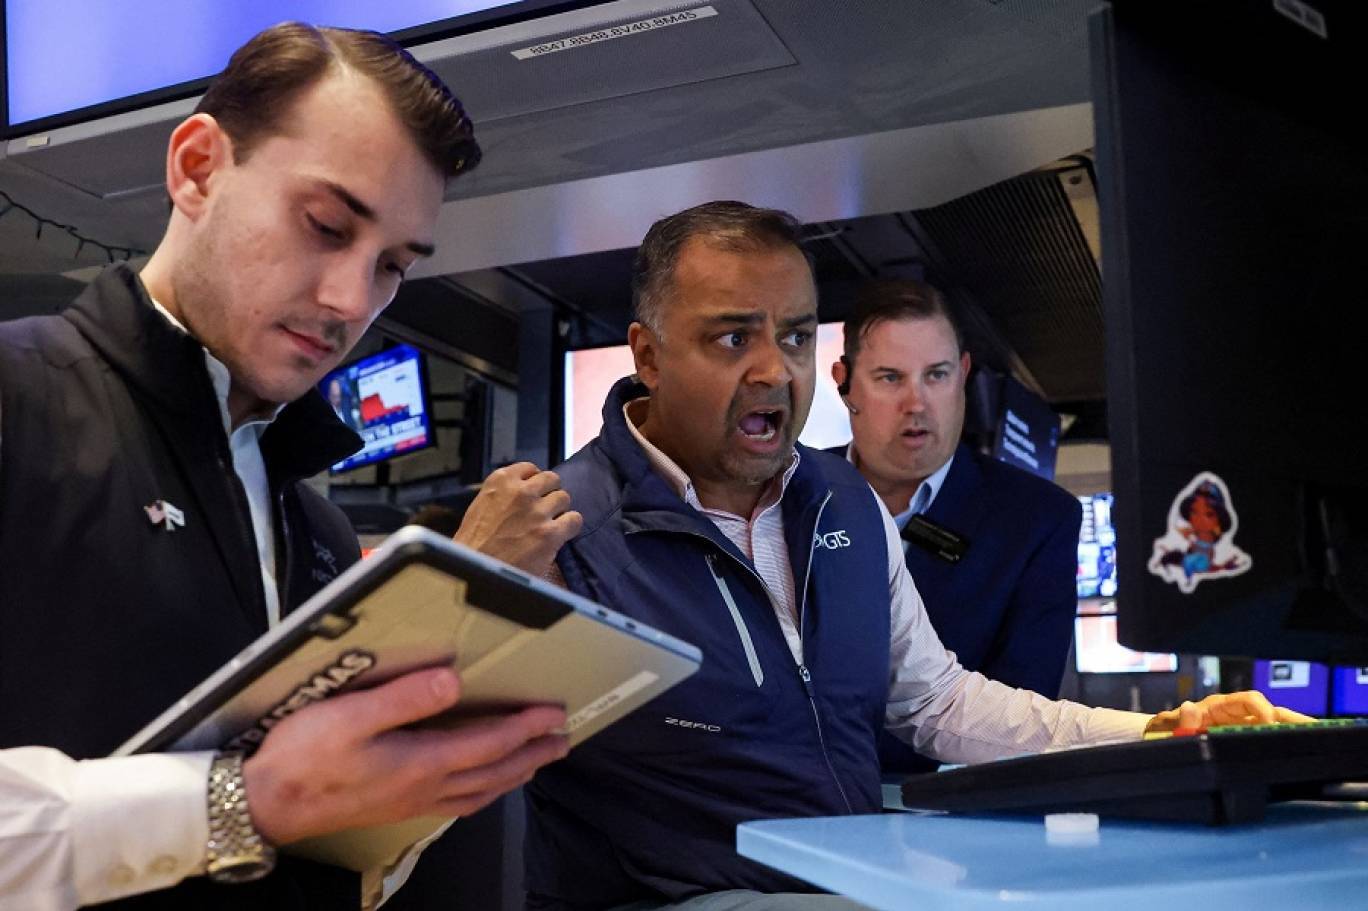
من شأن تعقيد المفاوضات في شأن رفع سقف الاقتراض أن يجعل الأسواق في حال هشاشة وتذبذب مستمر، وإذا كانت الأسواق تفضل الاستقرار في شأن السياسات الحكومية المتعلقة بالوضع المالي والاقتصادي للولايات المتحدة، فإن الرهان هو على أن نتائج الانتخابات لن تغير من سلوك إدارة الرئيس ترمب كثيراً في هذا السياق.
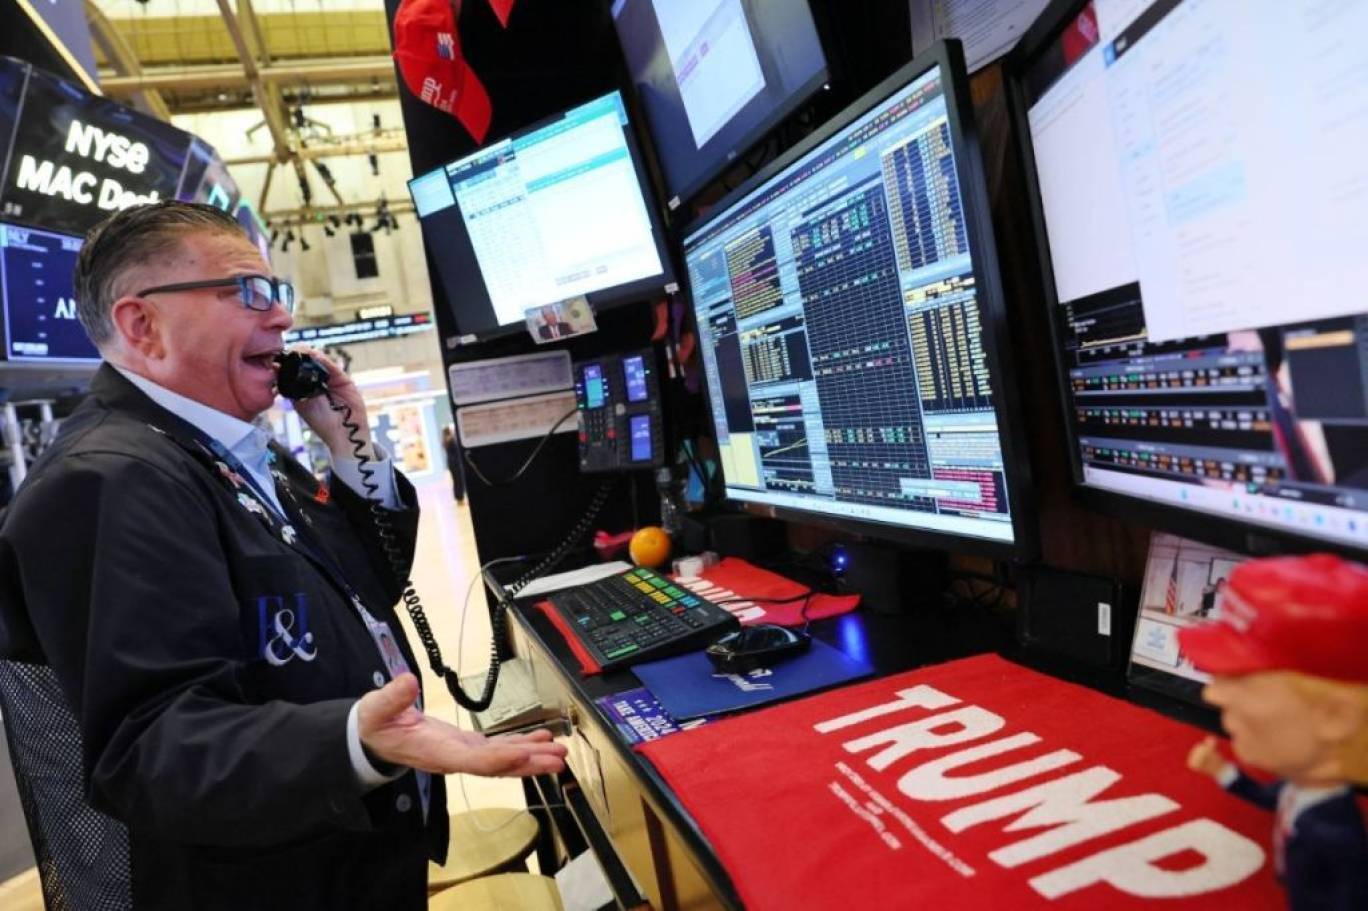
تجمع التقارير والمذكرات التي تصدر عن مؤسسات مالية، مثل صندوق "بلاك روك" الاستثماري الضخم وبنك "مورغان ستانلي" وغيرهما، على أن فترة شهري سبتمبر (أيلول) وأكتوبر (تشرين الأول) ستكون كالعادة فترة ترقب تتميز بضعف الأداء نسبياً وتذبذبه انتظاراً لنتائج الانتخابات.
اقرأ المزيد
يحتوي هذا القسم على المقلات ذات صلة, الموضوعة في (Related Nodes field)
لكن الواضح من أداء الأسواق في النصف الأول من سبتمبر أن أسواق الأسهم والسندات تتحرك بالأساس، استناداً إلى متغيرات أخرى غير توقع نتائج الانتخابات.
بنهاية يوليو الماضي، أصدر الباحثون والمحللون في بنك "مورغان ستانلي" الاستثماري تقريراً حول تأثير انتخابات التجديد النصفي للكونغرس في السوق.
كانت خلاصة التقرير أن الأسواق تظل متأثرة أكثر بقضايا مزمنة، مثل "السياسات التجارية والتطورات الجيوسياسية وإصلاحات إجراءات ولوائح التنظيم المالي" أكثر من تأثرها بنتائج انتخابات نوفمبر.
بجانب أن المستثمرين يهتمون أكثر بما تفعله السلطة التنفيذية (البيت الأبيض والرئيس ترمب) باعتبارها صاحبة القرار في وضع السياسات وليس الكونغرس والسلطة التشريعية، فضلاً عن أن أسواق الأسهم تبقى معنية أكثر بمؤشرات أخرى في الاقتصاد غير نتائج الانتخابات، أما أسواق السندات فهي أكثر تأثراً بالسياسة النقدية لمجلس الاحتياط الفيدرالي (البنك المركزي) الأميركي.
توقعات الارتفاع بعد الانتخابات
على رغم احتمالات تذبذب مؤشرات الأسواق في الأسابيع المتبقية على انتخابات التجديد النصفي للكونغرس، فإن توقعات بعض المحللين تؤكد أن الأسواق ستشهد انتعاشاً بعد الانتخابات، بغض النظر عن النتيجة.
وسيكون الحاسم في تحرك المؤشرات توقعات النتائج المالية القوية للشركات في الربع الرابع والأخير من هذا العام، على أن يستمر التحسن في بداية عام 2027.
كتب المستثمر في السوق جيفري سيلر الأسبوع الماضي على موقع شركة "موتلي فوت" للاستثمار في الأسهم، داعماً توقعات ارتفاع مؤشرات الأسواق بعد الانتخابات.
واستند في توقعاته إلى نموذج تحرك مؤشر "إس أند بي 500" القياسي تاريخياً، فمنذ عام 1938 حقق المؤشر الأهم في الأسواق الأميركية مكاسب في الأشهر الـ12 التالية لانتخابات التجديد النصفي للكونغرس، وذلك بمعدل 95 في المئة من المرات. ومنذ عام 1950 حقق مكاسب في تلك الفترة التالية للانتخابات بمعدل 100 في المئة، أي أنه ارتفع عقب كل انتخابات تجديد نصفي في تلك الفترة من منتصف القرن الماضي.
بالطبع ليست هناك ضمانة أن يتكرر السيناريو، حتى لو كان يحدث عقب كل انتخابات تجديد نصفي للكونغرس منذ نحو ثلاثة أرباع القرن. لكن الأسواق تعتمد في توقعاتها وتقديراتها على النماذج التاريخية للأداء، طبعاً إلى جانب مدخلات آنية تتعلق بوضع الاقتصاد وبالسياسات الحكومية.
وعلى رغم اهتمام الأسواق بانتخابات التجديد النصفي، واحتمالات تأثير نتائجها في السياسات الاقتصادية المتعلقة بالضرائب والدين العام وبرامج الإنفاق الحكومي وغيرها، إلا أن تقديرات وتوقعات الأسواق ليس بمبالغات شركات استطلاع الرأي والصحافة والإعلام.
في النهاية، لا يرى المستثمرون ورجال المال والأعمال أن انقسام الحكومة بين سلطة تنفيذية جمهورية وسلطة تشريعية بغالبية ديمقراطية سيغير كثيراً من سياسات إدارة الرئيس دونالد ترمب. وبالنسبة إليهم، فإن تغيير مسؤول في الحكومة أو البيت الأبيض ربما يكون أكبر تأثيراً في حركة السوق من نتائج الانتخابات التشريعية.