
ملخص
من التأثيرات غير المباشرة لقوة الدولار أنها تضعف العملات الأخرى، مما يعقد مهمة البنوك المركزية في مكافحة ارتفاع معدلات التضخم، إذ إن انخفاض قيمة عملاتها المحلية في مقابل الدولار يزيد من كلفة استيراد السلع والخدمات، أي يغذي ارتفاع معدلات التضخم.
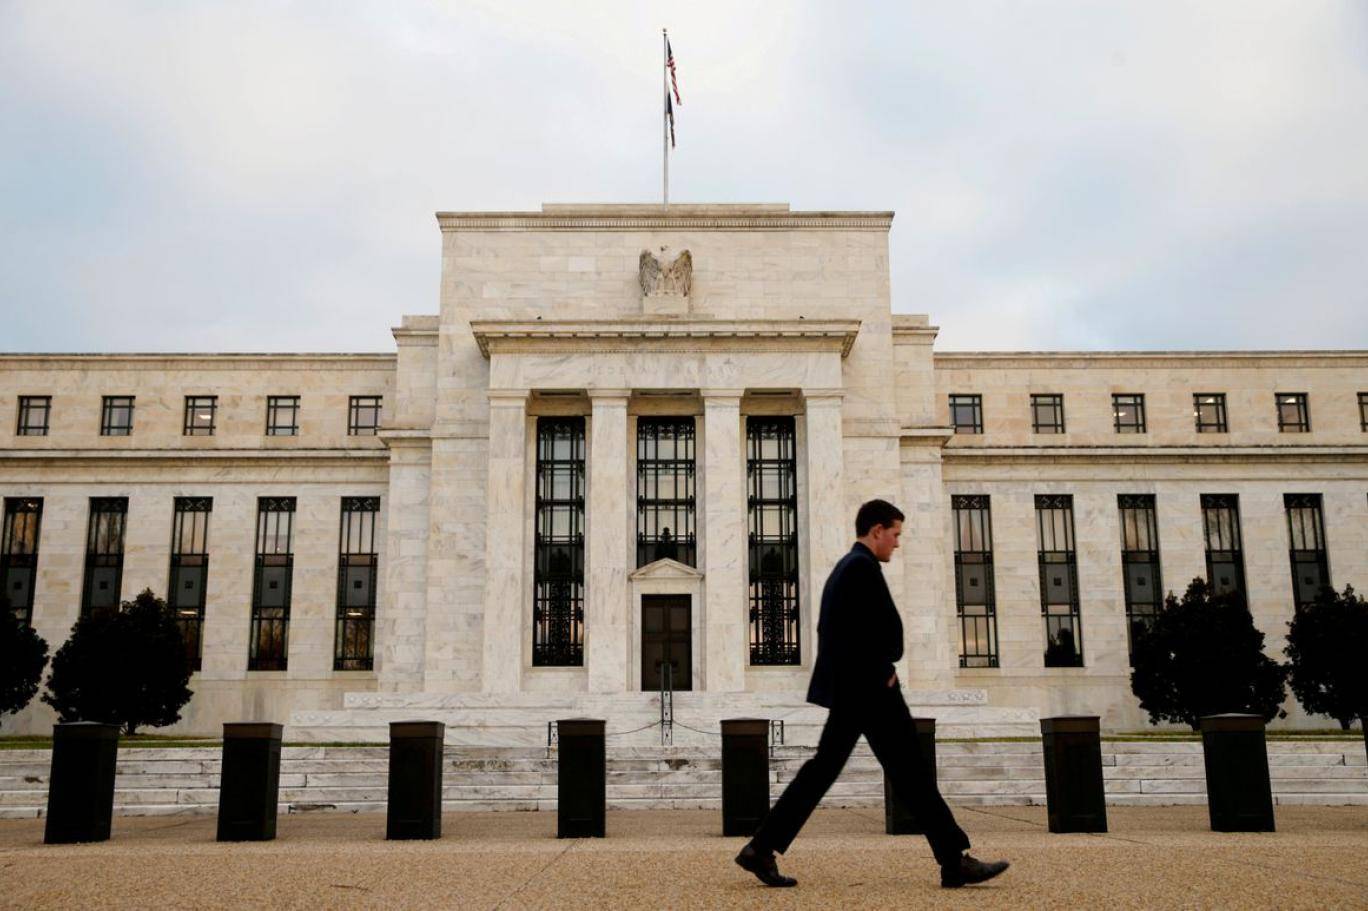
كان الأهم من رفع "الاحتياط الفيدرالي" (البنك المركزي) الأميركي سعر الفائدة بربع نقطة مئوية (0.25 في المئة) إلى حدود أربعة في المئة، هو إشارة رئيس "الاحتياط" الجديد كيفن وارش إلى احتمال رفع سعر الفائدة مجدداً، لتتجاوز نسبة أربعة في المئة، وهذا ما جعل الأسواق تبدأ التحسب لموجة جديدة من تشديد السياسة النقدية للمرة الأولى منذ يوليو (تموز) عام 2023.
مع أن بعض المحللين والمعلقين يقللون من مخاوف الأسواق من أن تكون موجة التشديد النقدي عالمية، إلا أن غالبية البنوك المركزية للاقتصادات المتقدمة بدأت تعديل السياسة النقدية لمواجهة ارتفاع معدلات التضخم، فالبنك المركزي الأوروبي رفع سعر الفائدة في منطقة اليورو بربع نقطة الأسبوع الماضي.
حتى مع إبقاء بنك إنجلترا (المركزي البريطاني) على سعر الفائدة البريطانية من دون تغيير عند 3.75 في المئة، فإنه تحت ضغط شديد لرفعها قريباً مع ارتفاع معدلات التضخم الشهر الماضي فوق نسبة ثلاثة في المئة.
بغض النظر عما إذا كان العالم مقبلاً على دورة تشديد نقدي جديدة أم أنه رفع موقت لأسعار الفائدة يمكن عكسه ما إن تهدأ معدلات التضخم، فإن القرار الأخير لمجلس الاحتياط الفيدرالي والإشارة إلى احتمال رفع الفائدة على الدولار مجدداً تتجاوز تأثيراته حدود الولايات المتحدة إلى مختلف أسواق ودول العالم.
تأثير مباشر وغير مباشر
هناك بالطبع التأثير المباشر في الدول التي تربط عملاتها المحلية بالدولار الأميركي، فالبنوك المركزية لتلك الدول تتبع في سياستها النقدية خطوات "الاحتياط الفيدرالي"، أي إنه ما إن يرفع "الاحتياط" سعر الفائدة، ترفع تلك البنوك سعر الفائدة المحلية. ومع أن ذلك قد لا يعني كثير بالنسبة إلى عملاتها، المرتبطة بالدولار أساساً، إلا أنه قد يعني تشديد سوق الائتمان المحلية إلى حد ما مع ارتفاع كلفة الاقتراض.
إلى جانب هذا التأثير المباشر، هناك تأثير غير مباشر، بخاصة في دول الاقتصادات المتقدمة والصاعدة على السواء، وأيضاً الدول النامية والفقيرة.
التأثير الأهم هو أن رفع سعر الفائدة الأميركية يعني قوة الدولار الأميركي، بما لذلك من تبعات على كل أسواق واقتصادات العالم، فغالبية السلع المهمة من النفط والغاز إلى منتجات زراعية أساسية كالقمح وغيره، يجري تسعيرها بالدولار، بالتالي فإن أي تغيير في سعر صرف الدولار يؤثر في كل دول العالم تقريباً التي إما تبيع أو تشتري تلك السلع والمنتجات المسعرة بالدولار.
بالنسبة إلى الأسواق العالمية، خارج الولايات المتحدة، تعني دورة تشديد نقدي جديدة في أميركا زيادة قوة الدولار. وبحسب تحليل لشبكة "سي أن بي سي" الأميركية، فإن ارتفاع قيمة الدولار يعني مزيداً من الضغط على بقية العملات الأخرى وتضييق فرص التيسير النقدي من البنوك المركزية الأخرى، كما يرى خبراء تحدثوا للشبكة.
اقرأ المزيد
يحتوي هذا القسم على المقلات ذات صلة, الموضوعة في (Related Nodes field)
بجانب أن رفع سعر الفائدة الأميركية يبقي العائد على السندات مرتفعاً عالمياً، إضافة إلى أنه يضغط على تقييم الأسهم في الأسواق ويضر بالنمو الاقتصادي إجمالاً. يقول كبير الاقتصاديين في مؤسسة "موديز" للتصنيف الائتماني مارك زاندي إن رفع "الاحتياط الفيدرالي" سعر الفائدة، وإشارته إلى احتمال رفعها مجدداً يشكل ضغطاً صعودياً على قيمة الدولار وضغطاً نزولياً على العملات الأخرى.
تأثير قوة الدولار
من شأن قوة الدولار نتيجة رفع سعر الفائدة الأميركية أن يمتد تأثيرها إلى بقية العالم، ليس فقط بالضغط على بقية عملات الدول الأخرى، إنما أيضاً لتسعير كثير من السلع المتداولة عالمياً بالدولار، وكما يقول زاندي فإن ذلك "يشكل ضغطاً ممتداً في أنحاء العالم"، وليس فقط في الدول التي تربط عملاتها أو سياستها النقدية بسعر الفائدة الأميركية.
من بين الاقتصادات التي تنظر إليها الأسواق حالياً لمراقبة تأثرها برفع سعر الفائدة وزيادة قوة الدولار الأميركي هو الاقتصاد الياباني، يضيف زاندي أن ضعف قيمة الين قد يدفع بنك اليابان إلى مزيد من التشديد النقدي، إذ إن قوة الدولار "تفرض ضغطاً على اليابان للاستمرار في اتباع تلك السياسة ورفع أسعار الفائدة".
يذكر أن وزير الخزانة الأميركي سكوت بسنت حاول التدخل في أسواق العملات أخيراً لوقف هبوط الين أمام الدولار، وعلى رغم تنسيق التدخل مع الحكومة اليابانية إلا أن تدخله فشل في وقف التباين في سعر الين، وهكذا فإن قرار "الاحتياط الفيدرالي" قد يفلح في ما لم يفلح فيه تدخل الخزانة.
إلى جانب قوة الدولار، هناك اهتمام الأسواق بإشارة "الاحتياط الفيدرالي" إلى رفع سعر الفائدة مجدداً. يقول المسؤول في صندوق الاستثمار "بلاك روك" نافين سايغال إن تفسير السوق لإشارات "الاحتياط الفيدرالي"، "قد يضع مزيداً من الضغط على العملات الآسيوية وأسواق السندات في المدى القصير".
من التأثيرات غير المباشرة لقوة الدولار أنها تضعف العملات الأخرى، مما يعقد مهمة البنوك المركزية في مكافحة ارتفاع معدلات التضخم، إذ إن انخفاض قيمة عملاتها المحلية في مقابل الدولار يزيد من كلفة استيراد السلع والخدمات، أي يغذي ارتفاع معدلات التضخم.
التأثير في سوق السندات
يأتي الرجوع إلى التشديد النقدي في وقت تواجه فيه الاقتصادات حول العالم ارتفاع أسعار الطاقة نتيجة التوترات الجيوسياسية في الشرق الأوسط، ويتوقع مسؤولو إدارة الأصول في بنك "جيه بي مورغان" الاستثماري أن تتبع البنوك المركزية في الاقتصادات المتقدمة خطى "الاحتياط الفيدرالي" في التشديد النقدي عبر رفع سعر الفائدة.
يقول كبير استراتيجيي الأسواق في البنك تاي هوي إن "البنوك المركزية في الأسواق المتقدمة تتسق مع 'الاحتياط الفيدرالي' في تشديد السياسة النقدية، لمواجهة ارتفاع معدلات التضخم".
من شأن رفع أسعار الفائدة أن يعيد الاضطراب لأسواق السندات، التي شهدت أخيراً ارتفاع العائد وانخفاض أسعارها. ومع ارتفاع العائد على سندات الخزانة الأميركية نتيجة رفع البنك المركزي سعر الفائدة، قد تبدأ رؤوس الأموال في الخروج من الأسواق الأخرى وتتجه نحو السوق الأميركية. ويزيد ذلك الضغط على البنوك المركزية التي ستكون مطالبة باتخاذ سياسات لوقف اضطراب سوق السندات وخروج رأس المال، مما يقلل من احتمالات أن تصبح موجة التشديد النقدي واسعة النطاق، بالتالي يحد من مخاوف أسواق السندات، أن معدلات التضخم في الاقتصادات الآسيوية ليست مقلقة، بل على العكس تشهد الصين وتايلاند انخفاضاً في معدلات التضخم إلى حد النمو السلبي، أي تدهور الأسعار، فحتى الهند، تظل معدلات التضخم في إطار المستهدف من البنك المركزي.
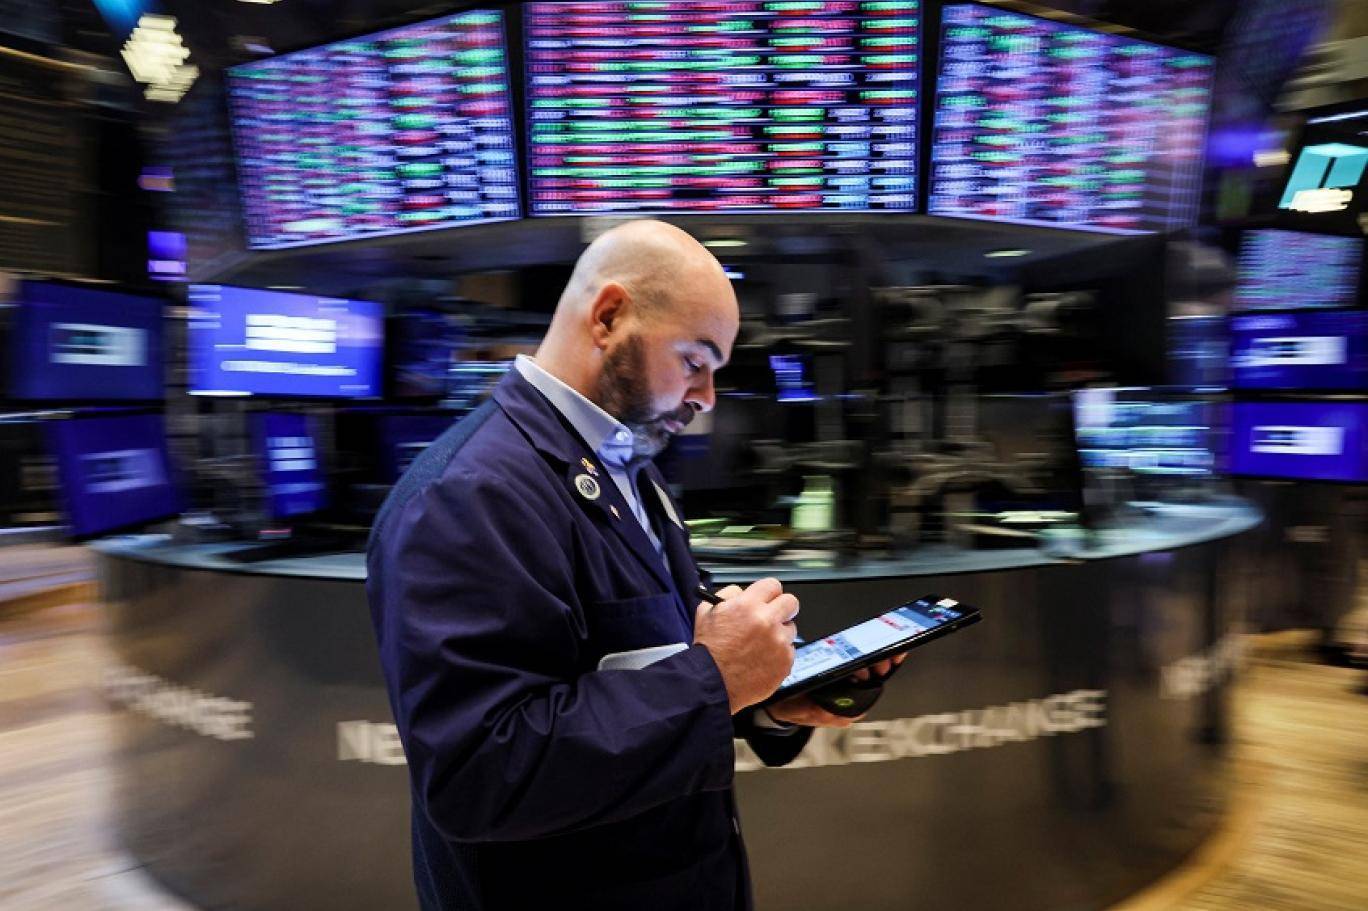
إلا أن ارتفاع العائد على السندات، ولو لفترة قصيرة، يشكل ضغطاً على أسواق الأسهم، إذ يلجأ المستثمرون في الأسواق إلى الخروج من الأسهم والاستثمار في السندات حين يكون عائدها كبيراً، كما أن السندات تعتبر عامة قليلة الأخطار مقارنة بالأسهم.
لكن غالبية المحللين في صناديق الاستثمار والبنوك الاستثمارية لا يتوقعون اضطراباً واسعاً في سوق السندات نتيجة رفع سعر الفائدة، مع ذلك تقول كبيرة استراتيجيي الاستثمار في "تشارلز شواب" ليز آن سوندرز إن ارتفاع العائد على سندات الخزانة الأميركية متوسطة الأجل لمدة 10 سنوات إلى نحو نسبة خمسة في المئة جاء بسبب ارتفاع التضخم وتوقع السياسة النقدية لمجلس الاحتياط الفيدرالي والنمو الاقتصادي القوي.
لكنها تضيف أن التشديد النقدي برفع أسعار الفائدة ربما يمكن للسوق أن تهضمه إذا توزع التأثير في السوق بصورة منظمة، بمعنى أن النمو القوي للاقتصاد يمكن أن يجعل الأسواق تتصرف بصورة معقولة من دون اضطرابات قوية.