
ملخص
يستعد مانشستر سيتي للاستئناف ضد قرار إدانته بمخالفات مالية، في خطوة قد تطيل القضية لسنوات وتفتح الباب أمام تبعات قانونية ومالية أوسع.
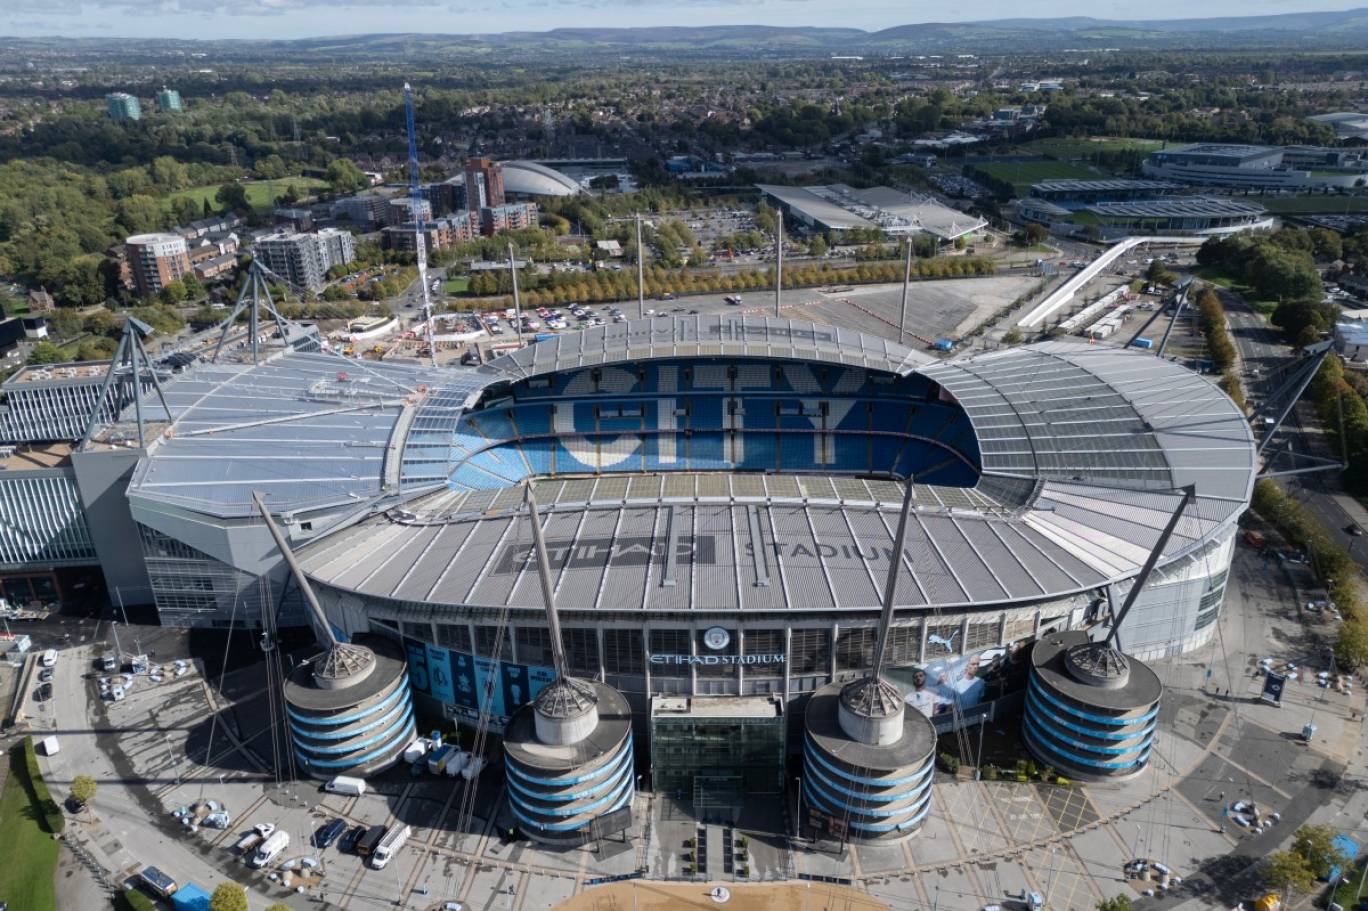
يستعد مانشستر سيتي لتقديم استئناف ضد نتائج اللجنة المستقلة التي خلصت إلى انتهاكه قواعد مالية في الدوري الإنجليزي الممتاز، قبل انتهاء المهلة المحددة اليوم الجمعة، لتبدأ بذلك مرحلة جديدة من قضية أصبحت واحدة من أبرز الملفات في تاريخ كرة القدم الإنجليزية.
وكان النادي نفى باستمرار ارتكاب أي مخالفات، وأكد عزمه الطعن في قرار اللجنة المستقلة الذي خلص إلى استخدامه عقوداً تجارية "وهمية" ضمن ترتيبات أدت إلى تضخيم الإيرادات وتقليل الكلف بأكثر من 900 مليون جنيه استرليني (1.19 مليار دولار) على مدى ما يقارب عقد.
وقال مانشستر سيتي إنه يمتلك مجموعة من "الأدلة الدامغة" التي ستثبت موقفه، ومن المتوقع أن يتمحور أحد أبرز جوانب الاستئناف حول مصدر تمويل بعض صفقات الرعاية، إذ يرجح أن يجادل النادي بأن حكومة إمارة أبوظبي، وليس ملاكه، مولت جزءاً من هذه الصفقات.
معركة حول قواعد الاستئناف
وتنص القواعد الجديدة للإجراءات المعجلة في الدوري الإنجليزي الممتاز على عقد جلسة الاستئناف خلال 12 أسبوعاً من تقديمه، على أن يصدر القرار خلال 30 يوماً من انتهاء الجلسة.
لكن مانشستر سيتي يتوقع أن يجادل بأن هذه القواعد لم تكن سارية عندما وجهت إليه الاتهامات للمرة الأولى في فبراير (شباط) 2023، وهو ما قد يصبح أحد المحاور القانونية في المرحلة المقبلة.
وتأتي هذه الخطوة بعد قرار اللجنة المستقلة الذي خلص إلى ارتكاب النادي "ما يزيد على 100 مخالفة" لقواعد الدوري الإنجليزي الممتاز على مدار عدة مواسم.
ولا تزال العقوبات المرتبطة بالمخالفات منفصلة عن قرار الإدانة، مما يعني أن نتيجة الاستئناف قد تكون ذات أهمية كبيرة في تحديد المسار اللاحق للقضية.
التداعيات تمتد إلى الضرائب
ولا تقتصر آثار القضية على الجانب الرياضي، بعدما امتدت بالفعل إلى المؤسسات الحكومية البريطانية.
ووجهت رئيسة لجنة الخزانة في البرلمان البريطاني ميغ هيلير أمس الخميس رسالة إلى الأمين الدائم لهيئة الإيرادات والجمارك البريطانية جون بول ماركس، طالبت فيها بتوضيحات حول الإجراءات التي تتخذها الهيئة في ضوء نتائج اللجنة المستقلة.
وسألت هيلير عما إذا كانت الهيئة على علم بنتائج القضية، وما إذا كانت طلبت أو حصلت على نسخة من التقرير، إضافة إلى أي تقييمات أجرتها في شأن الآثار الضريبية المحتملة للقضية.
اقرأ المزيد
يحتوي هذا القسم على المقلات ذات صلة, الموضوعة في (Related Nodes field)
وقالت "أرحب أيضاً بتقديم لمحة عامة عن العمل الحالي الذي تقوم به هيئة الإيرادات والجمارك البريطانية فيما يتعلق بأندية كرة القدم. يسعدني الاطلاع على أي قضايا مشتركة تتعلق بالضرائب، بما في ذلك الضرائب على المكافآت، التي وجدتموها في تعاملاتهم، وكيف تتعامل الهيئة معها".
وتملك الهيئة صلاحية فحص الإقرارات الضريبية للشركات ورفض المعاملات المصطنعة إذا كانت تهدف إلى خفض الدخل الخاضع للضريبة، ويمكنها فرض عقوبات مالية عندما تكون الضرائب المدفوعة أقل من المستحق نتيجة إقرارات غير صحيحة.
لكن طبيعة المخالفات التي خلصت إليها اللجنة المستقلة في قضية مانشستر سيتي تطرح مسألة مختلفة، إذ إن الترتيبات التي قالت اللجنة إن النادي استخدمها كانت، وفقاً لنتائجها، تهدف إلى تضخيم الإيرادات وتقليل الكلف، وهو ما قد يعني من الناحية الحسابية ارتفاع الأرباح الخاضعة للضريبة وليس خفضها.
عقود صورية وإيرادات ضخمة
وكان الدوري الإنجليزي قد أعلن الثلاثاء الماضي أن اللجنة المستقلة خلصت إلى أن مانشستر سيتي استخدم عقود رعاية "صورية" ضمن ترتيبات قالت إنها أدت إلى تضخيم إيرادات النادي وتقليل كلفه بأكثر من 900 مليون جنيه استرليني (1.19 مليار دولار) خلال الفترة محل القضية.
وقالت اللجنة إن النادي أبرم عقوداً لا تعكس الاتفاقات الحقيقية مع عدد من شركائه التجاريين، واعتمد على اتفاقات مماثلة مع جهات أخرى، إلى جانب تقديم حسابات تتضمن معلومات غير صحيحة وإخفاء الوضع المالي الحقيقي عن المدققين والجهات المنظمة.
وخلصت اللجنة إلى ثبوت جميع المخالفات المتعلقة بالانتهاكات المالية الخطرة، وثلاثة من أصل أربعة اتهامات مرتبطة بعدم التعاون مع تحقيق الدوري.
دعاوى محتملة لسنوات
ويرى محامون متخصصون في الرياضة أن تداعيات القضية قد تستمر لسنوات، مع احتمال دراسة أندية منافسة ولاعبين ووكلاء إمكان رفع دعاوى تعويض مرتبطة بالنتائج التي توصلت إليها اللجنة المستقلة.
ولا تعني هذه الاحتمالات وجود دعاوى قائمة بالفعل أو ضمان نجاحها، لكنها تعكس اتساع نطاق القضية بعدما تجاوزت الاتهامات الأصلية حدود العلاقة بين مانشستر سيتي ورابطة الدوري الإنجليزي الممتاز.
وبينما يستعد النادي لخوض جولة الاستئناف، تبقى القضية مفتوحة على مسارات رياضية وقانونية ومالية متعددة، في انتظار ما ستسفر عنه المرحلة المقبلة من الإجراءات.