

ملخص
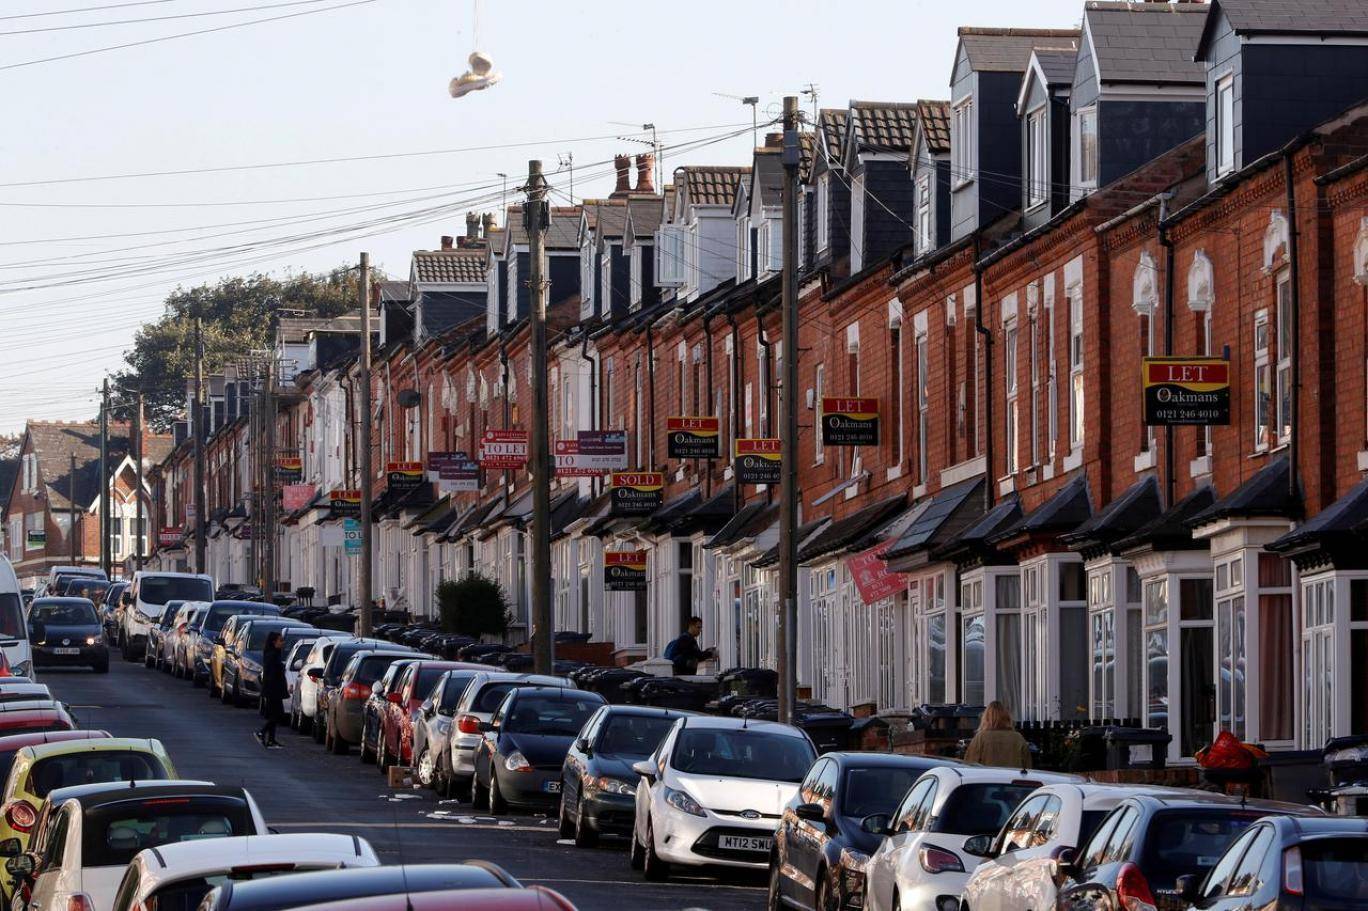
يعتمد عدد متزايد من ملاك العقارات المؤجرة داخل بريطانيا على تأسيس شركات محدودة لإدارة ممتلكاتهم، في محاولة للحد من الأعباء الضريبية المتزايدة على دخل الإيجارات.
يتجه بعض ملاك العقارات المؤجرة داخل بريطانيا إلى نقل ملكية عقاراتهم من أسمائهم الشخصية إلى شركات محدودة، في محاولة لتقليص الأعباء الضريبية بعد الزيادة التي أعلنتها الحكومة ضمن الموازنة، إلا أن محللين يحذرون من أن هذا الخيار لن يكون مناسباً لجميع الملاك، خصوصاً أصحاب المحافظ العقارية الصغيرة.
وقال محللون لصحيفة "آي بيبر" إن الزيادة الضريبية المرتقبة تمنح المستثمرين حافزاً كبيراً لإعادة هيكلة استثماراتهم من خلال تأسيس شركات محدودة، بما يتيح لهم الخضوع لضريبة الشركات بدلاً من ضريبة الدخل الشخصي على الإيرادات الإيجارية.
لكن هذه الخطوة لا تمثل مخرجاً ضريبياً سهلاً، إذ قد تترتب عليها كلفة كبيرة تشمل ضريبة الأرباح الرأسمالية ورسوم الدمغة العقارية، فضلاً عن الضرائب المستحقة عند سحب الأرباح من الشركة.
زيادة ضريبية تصل إلى أربع نقاط مئوية
تأتي التحركات في أعقاب قرار وزير الخزانة البريطاني جون هيلي مضاعفة الزيادة الضريبية التي أعلنتها سلفاً وزيرة الخزانة السابقة راشيل ريفز، لتصل الزيادة الإجمالية إلى أربع نقاط مئوية على دخل الإيجارات اعتباراً من أبريل (نيسان) 2027.
وبموجب التعديلات، سترتفع ضريبة الدخل على الإيجارات لأصحاب الشريحة الأساس من 20 إلى 24 في المئة، فيما ترتفع على أصحاب الشريحة الأعلى من 40 إلى 44 في المئة.
ووفق تحليل أعدته شركة "ذا ليتينغ بارتنرشيب"، استناداً إلى محفظة عقارية متوسطة تضم نحو سبعة عقارات، قد ترتفع الفاتورة الضريبية السنوية للملاك بنحو 3500 جنيه استرليني (4683 دولاراً).
وتتوقع الحكومة أن تحقق الزيادة نحو ملياري جنيه استرليني (2.6 مليار دولار للخزانة خلال خمسة أعوام، في وقت تواجه المالية العامة ضغوطاً تحد من خيارات زيادة الإيرادات.
وحذر مكتب مسؤولية الموازنة البريطاني من أن هذه الإجراءات قد تؤدي إلى ارتفاع تدرجي في الإيجارات، مع محاولة الملاك تمرير الكلفة الإضافية إلى المستأجرين.
كيف تعمل استراتيجية التحول إلى شركة محدودة؟
وقال مؤسس شركة "لاندلورد أكشن" المتخصصة في تقديم الاستشارات القانونية للملاك بول شامبلينا، إن الزيادة الضريبية قد تدفع بعض المستثمرين إلى التخارج من السوق، خصوصاً في ظل التغييرات الأخرى التي عززت حقوق المستأجرين بموجب قانون حقوق المستأجرين.
وأضاف "هناك خروج تدرجي للملاك الأصغر حجماً الذين سئموا من هذه الأوضاع"، محذراً من أن الزيادة الضريبية قد تمثل تجاوزاً للحد بالنسبة إلى بعض المستثمرين الذين كانوا يفكرون بالفعل في البيع، لكن الملاك الذين يرغبون في الاحتفاظ بعقاراتهم قد يجدون في تأسيس شركة محدودة وسيلة لتقليص الضرائب، من خلال الانتقال من ضريبة الدخل الشخصي إلى ضريبة الشركات.
وقال المحلل الرئيس في شركة "هامبتونز" العقارية ديفيد فيل إن الزيادة المرتقبة تمثل "حافزاً كبيراً جداً للنظر في خيار تأسيس شركة محدودة للاستثمار في العقارات المؤجرة".
وتخضع الشركات لضريبة الشركات التي تبدأ من تسعة في المئة للأرباح التي لا تتجاوز 50 ألف جنيه استرليني (66.9 ألف دولار)، بدلاً من معدلات ضريبة الدخل الشخصي الجديدة التي تصل إلى 44 في المئة.
وتتمتع الشركات بإمكانية خصم فوائد الرهن العقاري بالكامل من إيرادات الإيجار قبل احتساب الضريبة، وهي ميزة لا تتاح للأفراد بالطريقة نفسها.
ارتفاع الضرائب والفائدة يضغط على الملاك من جهتين
وفي قراءة لتأثير هذه التغييرات في السوق العقارية، قال المستثمر والمحلل الاقتصادي في الشؤون العقارية بالمملكة المتحدة محمد أحمد العجمي في حديث لـ "اندبندنت عربية"، إن أسبوعاً واحداً كان كافياً لتتضح الضغوط المتزايدة على الملاك، مع إعلان زيادة ضريبة دخل الإيجارات اعتباراً من أبريل (نيسان) 2027، ورفع بنك إنجلترا (البنك المركزي البريطاني) سعر الفائدة إلى 4 في المئة للمرة الأولى منذ عام 2023.
وأضاف أن الملاك يواجهون بذلك ضريبة أعلى على الدخل وكلفة أكبر للتمويل، معتبراً أن الجهتين تدفعانهم إلى تحمل الأعباء مرتين، إذ ترتفع كلفة الاقتراض في الوقت الذي يتراجع فيه العائد الصافي من الإيجارات.
وأوضح أن كل عامل من هذين العاملين يمكن التعامل معه بصورة منفردة، لكن اجتماعهما يضغط على النموذج الاستثماري من طرفيه، مع ارتفاع كلفة التمويل وتآكل الأرباح المتبقية للملاك.
وأشار العجمي إلى أن الاستجابة الأولى لدى كثير من الملاك قد تكون محاولة تحميل المستأجرين جزءاً من التكاليف الإضافية، لكن هذا الخيار تحكمه حدود قدرة المستأجرين على الدفع، فضلاً عن تجميد العتبات الضريبية حتى عام 2031.
ولفت الانتباه إلى أن فوائد التمويل لا تخصم من دخل الإيجارات بالنسبة إلى المالك الفرد، وإنما يحصل على خصم ضريبي بالمعدل الأساسي فقط، في حين قد يخضع دخله لمعدل الشريحة الأعلى، الذي قد يصل، وفق تقديره، إلى 49 في المئة.
وأكد أن زيادة الإيجارات قد ترفع الضريبة المستحقة من دون أن تحقق زيادة مماثلة في الربح الصافي، محذراً من أن تضييق هوامش العائد قد يدفع بعض الملاك إلى الخروج من السوق، بما يقلص المعروض من العقارات المؤجرة ويدفع الإيجارات إلى الارتفاع. واعتبر أن سياسة استهداف إعادة التوازن إلى السوق قد تنتهي إلى نتائج معاكسة لما أريد لها.
ورأى العجمي أن تأسيس شركة محدودة قد يكون خياراً منطقياً للمستثمر الذي يشتري عقارات جديدة وينوي الاحتفاظ بها أعواماً طويلة، نظراً إلى ما توفره من مزايا ضريبية ومرونة أكبر في إعادة استثمار الأرباح ونقل الملكية.
لكنه شدد على ضرورة التمييز بين تأسيس شركة لشراء عقارات جديدة ونقل عقار قائم من الملكية الشخصية إلى شركة، إذ إن العملية الأخيرة قد تعامل باعتبارها عملية بيع، وتترتب عليها ضريبة أرباح رأسمالية ورسوم دمغة، ما لم ينطبق إعفاء ضريبي، فضلاً عن الحاجة إلى إعادة التمويل وفق شروط قد تكون أشد، وتحمل أعباء محاسبية سنوية.
وأضاف أن تكاليف الانتقال قد تلتهم في حالات كثيرة الوفورات الضريبية المتوقعة، مؤكداً أن القرار ينبغي أن يستند إلى حسابات كل محفظة عقارية، لا إلى المزايا النظرية للشركات المحدودة.
وحذر العجمي من التعامل مع المزايا الضريبية للشركات المحدودة باعتبارها ضمانة طويلة الأجل، مستشهداً بتجارب سابقة لمستثمرين أجانب ومواطنين غير مقيمين في بريطانيا، نصح بعضهم بتأسيس شركات ما وراء البحار لما كانت توفره من مزايا ضريبية، خصوصاً في ما يتعلق بالإرث.
وأوضح أن تلك الهياكل بدت في وقتها خياراً مناسباً، قبل أن تتغير القواعد الضريبية على مراحل، ليجد أصحاب الشركات أنفسهم أمام أعباء لم تكن ضمن حساباتهم عندما اتخذوا قراراتهم الاستثمارية.
ونبه إلى أن الشركات المحدودة قد تكون اليوم في وضع مشابه، إذ إن المزايا المتاحة حالياً لا تضمن استمرارها مستقبلاً، ويمكن لأي موازنة لاحقة تعديل القواعد التي تستند إليها هذه المزايا.
وأشار إلى أن الحكومات البريطانية عدلت قواعد الشركات العقارية أكثر من مرة، محذراً من أن بناء استراتيجية استثمارية طويلة الأجل على ميزة تشريعية قابلة للتغيير ينطوي على مخاطر، لأن القواعد التي تحكم السوق ليست ثابتة بالضرورة.
واعتبر المحلل الاقتصادي أن المشهد العقاري البريطاني لا يقتصر على إعادة تشكيل النظام الضريبي وكلفة التمويل، بل يمتد إلى تغيير الفئات القادرة على الاستمرار في السوق، مع تراجع دور المالك الفرد لمصلحة المؤسسات ورؤوس الأموال الكبرى التي تتمتع بقدرة أكبر على تحمل الضغوط والاحتفاظ باستثماراتها على المدى الطويل.
وقال إن الاستثمار في السوق البريطانية لم يعد مجرد حساب للعوائد والإيجارات، بل أصبح رهاناً على استقرار القواعد المنظمة للقطاع، مضيفاً أن غياب اليقين التشريعي يمثل عبئاً بالغ الكلفة في سوق تتطلب قرارات وتخطيطاً يمتدان لعقود.
فارق ضريبي كبير في المثال العملي
ويمكن توضيح الفارق من خلال مالك يؤجر شقة مقابل ألف جنيه استرليني (1338 دولاراً) شهرياً، ويدفع 500 جنيه استرليني (668.87 دولار) فوائد على قرض الرهن العقاري.
إذا كانت الشقة مملوكة لشركة محدودة، فإن الأرباح الخاضعة للضريبة تبلغ 500 جنيه استرليني (668.87 دولار) بعد خصم فوائد التمويل، وبافتراض انطباق معدل ضريبة الشركات البالغ تسعة في المئة، تصل الضريبة إلى 95 جنيهاً استرلينياً (127 دولاراً).
أما إذا كانت الشقة مسجلة باسم المالك شخصياً، فتحتسب الضريبة على كامل الإيراد الإيجاري البالغ ألف جنيه استرليني (1338 دولاراً)، أي 440 جنيهاً استرلينياً (588.55 دولار) وفق معدل الشريحة الأعلى البالغ 44 في المئة.
اقرأ المزيد
يحتوي هذا القسم على المقلات ذات صلة, الموضوعة في (Related Nodes field)
ويحصل المالك الفرد على ائتمان ضريبي يعادل 20 في المئة من فوائد الرهن العقاري، أي 100 جنيه استرليني (133.78 دولار) في هذا المثال، ليصبح صافي الضريبة المستحقة 340 جنيهاً استرلينياً (454.84 دولار).
وبذلك يبلغ الفارق بين الحالتين 245 جنيهاً استرلينياً (327.71 دولار) شهرياً، أو 2940 جنيهاً استرلينياً (3932 دولاراً) سنوياً، قبل احتساب أي كلفة إضافية مرتبطة بامتلاك العقار من خلال شركة.
كلفة نقل الملكية قد تلتهم الوفورات
وعلى رغم المزايا المحتملة، فإن نقل العقار من الملكية الشخصية إلى شركة محدودة يُعامل من الناحية الضريبية باعتباره عملية بيع وشراء، مما قد يترتب عليه دفع ضريبة الدمغة على الأراضي والمباني، فضلاً عن ضريبة الأرباح الرأسمالية إذا تحققت أرباح خاضعة للضريبة.
وأن تأسيس الشركة لا يعني إعفاء المالك من الضرائب عند الاستفادة من أرباحها، إذ قد يخضع سحب الأموال منها لضريبة الدخل أو ضريبة توزيعات الأرباح، بحسب طريقة السحب والظروف الضريبية للمساهم.
وقال الرئيس التنفيذي للعمليات في شركة "ذا ليتينغ بارتنرشيب" كريس ماسون إن التحول إلى شركة محدودة "يمكن أن يكون خياراً جيداً" وأكثر كفاءة من الناحية الضريبية في بعض الحالات.
وأضاف أن الزيادة الضريبية ستشجع مزيداً من المستثمرين الجدد على البدء من خلال شركات محدودة عند دخول سوق العقارات المؤجرة.
لكن الجدوى النهائية تعتمد على حجم المحفظة العقارية ومستوى الاقتراض والأرباح المتوقعة ومدة الاحتفاظ بالعقارات وطريقة سحب الأرباح من الشركة، ولذلك قد يكون الخيار أكثر ملاءمة للمستثمرين الذين يخططون لإعادة استثمار الأرباح، مقارنة بمن يعتمدون على دخل الإيجارات لتغطية نفقاتهم الشخصية.